Theo Tờ trình của Chính phủ, Điều 1 dự thảo Nghị quyết quy định:
– Giảm 30% số thuế thu nhập cá nhân phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập từ kinh doanh của cá nhân cư trú có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng.
– Giảm 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng. Trường hợp doanh nghiệp đang được ưu đãi thuế theo Luật Thuế thu nhập doanh nghiệp hoặc các Luật, Nghị quyết khác của Quốc hội thì số thuế thu nhập doanh nghiệp được giảm quy định tại khoản này tính trên số thuế thu nhập doanh nghiệp phải nộp sau khi đã trừ ưu đãi thuế.
Phản ứng kịp thời, hỗ trợ thiết thực, thể hiện tinh thần đồng hành cùng người dân, doanh nghiệp
Phát biểu thảo luận tại tổ, đại biểu Lê Nữ Thùy Dương, Đoàn ĐBQH thành phố Đồng Nai nhận định, dự thảo Nghị quyết đã thể chế hóa kịp thời chủ trương của Trung ương về phát triển mạnh mẽ kinh tế tư nhân, hỗ trợ hộ kinh doanh và doanh nghiệp nhỏ và vừa; khuyến khích hộ kinh doanh chuyển đổi sang mô hình doanh nghiệp.
Đại biểu Lê Nữ Thùy Dương phân tích, trong bối cảnh hiện nay, hộ, cá nhân kinh doanh và doanh nghiệp quy mô nhỏ vẫn đang phải đối mặt với nhiều khó khăn như chi phí đầu vào tăng cao và biến động, thị trường tiêu thụ suy giảm, tình trạng thiếu vốn và thiếu nguồn nhân lực đang ảnh hưởng trực tiếp đến khả năng duy trì hoạt động sản xuất, kinh doanh. 73,7% hộ kinh doanh chỉ đạt mức lãi thấp, trong khi chỉ có 1,9% đạt mức lợi nhuận như kỳ vọng. Hộ kinh doanh và cá nhân kinh doanh đang trong quá trình chuyển đổi từ phương pháp thuế khoán sang kê khai, quá trình chuyển đổi cũng làm phát sinh áp lực về quản trị, kế toán, dòng tiền và chi phí tuân thủ. Vì vậy, theo đại biểu, việc giảm trực tiếp nghĩa vụ thuế trong hai năm 2026 và 2027 là sự hỗ trợ thiết thực, giúp các chủ thể có thêm thời gian và nguồn lực để thích ứng với phương thức quản lý mới.
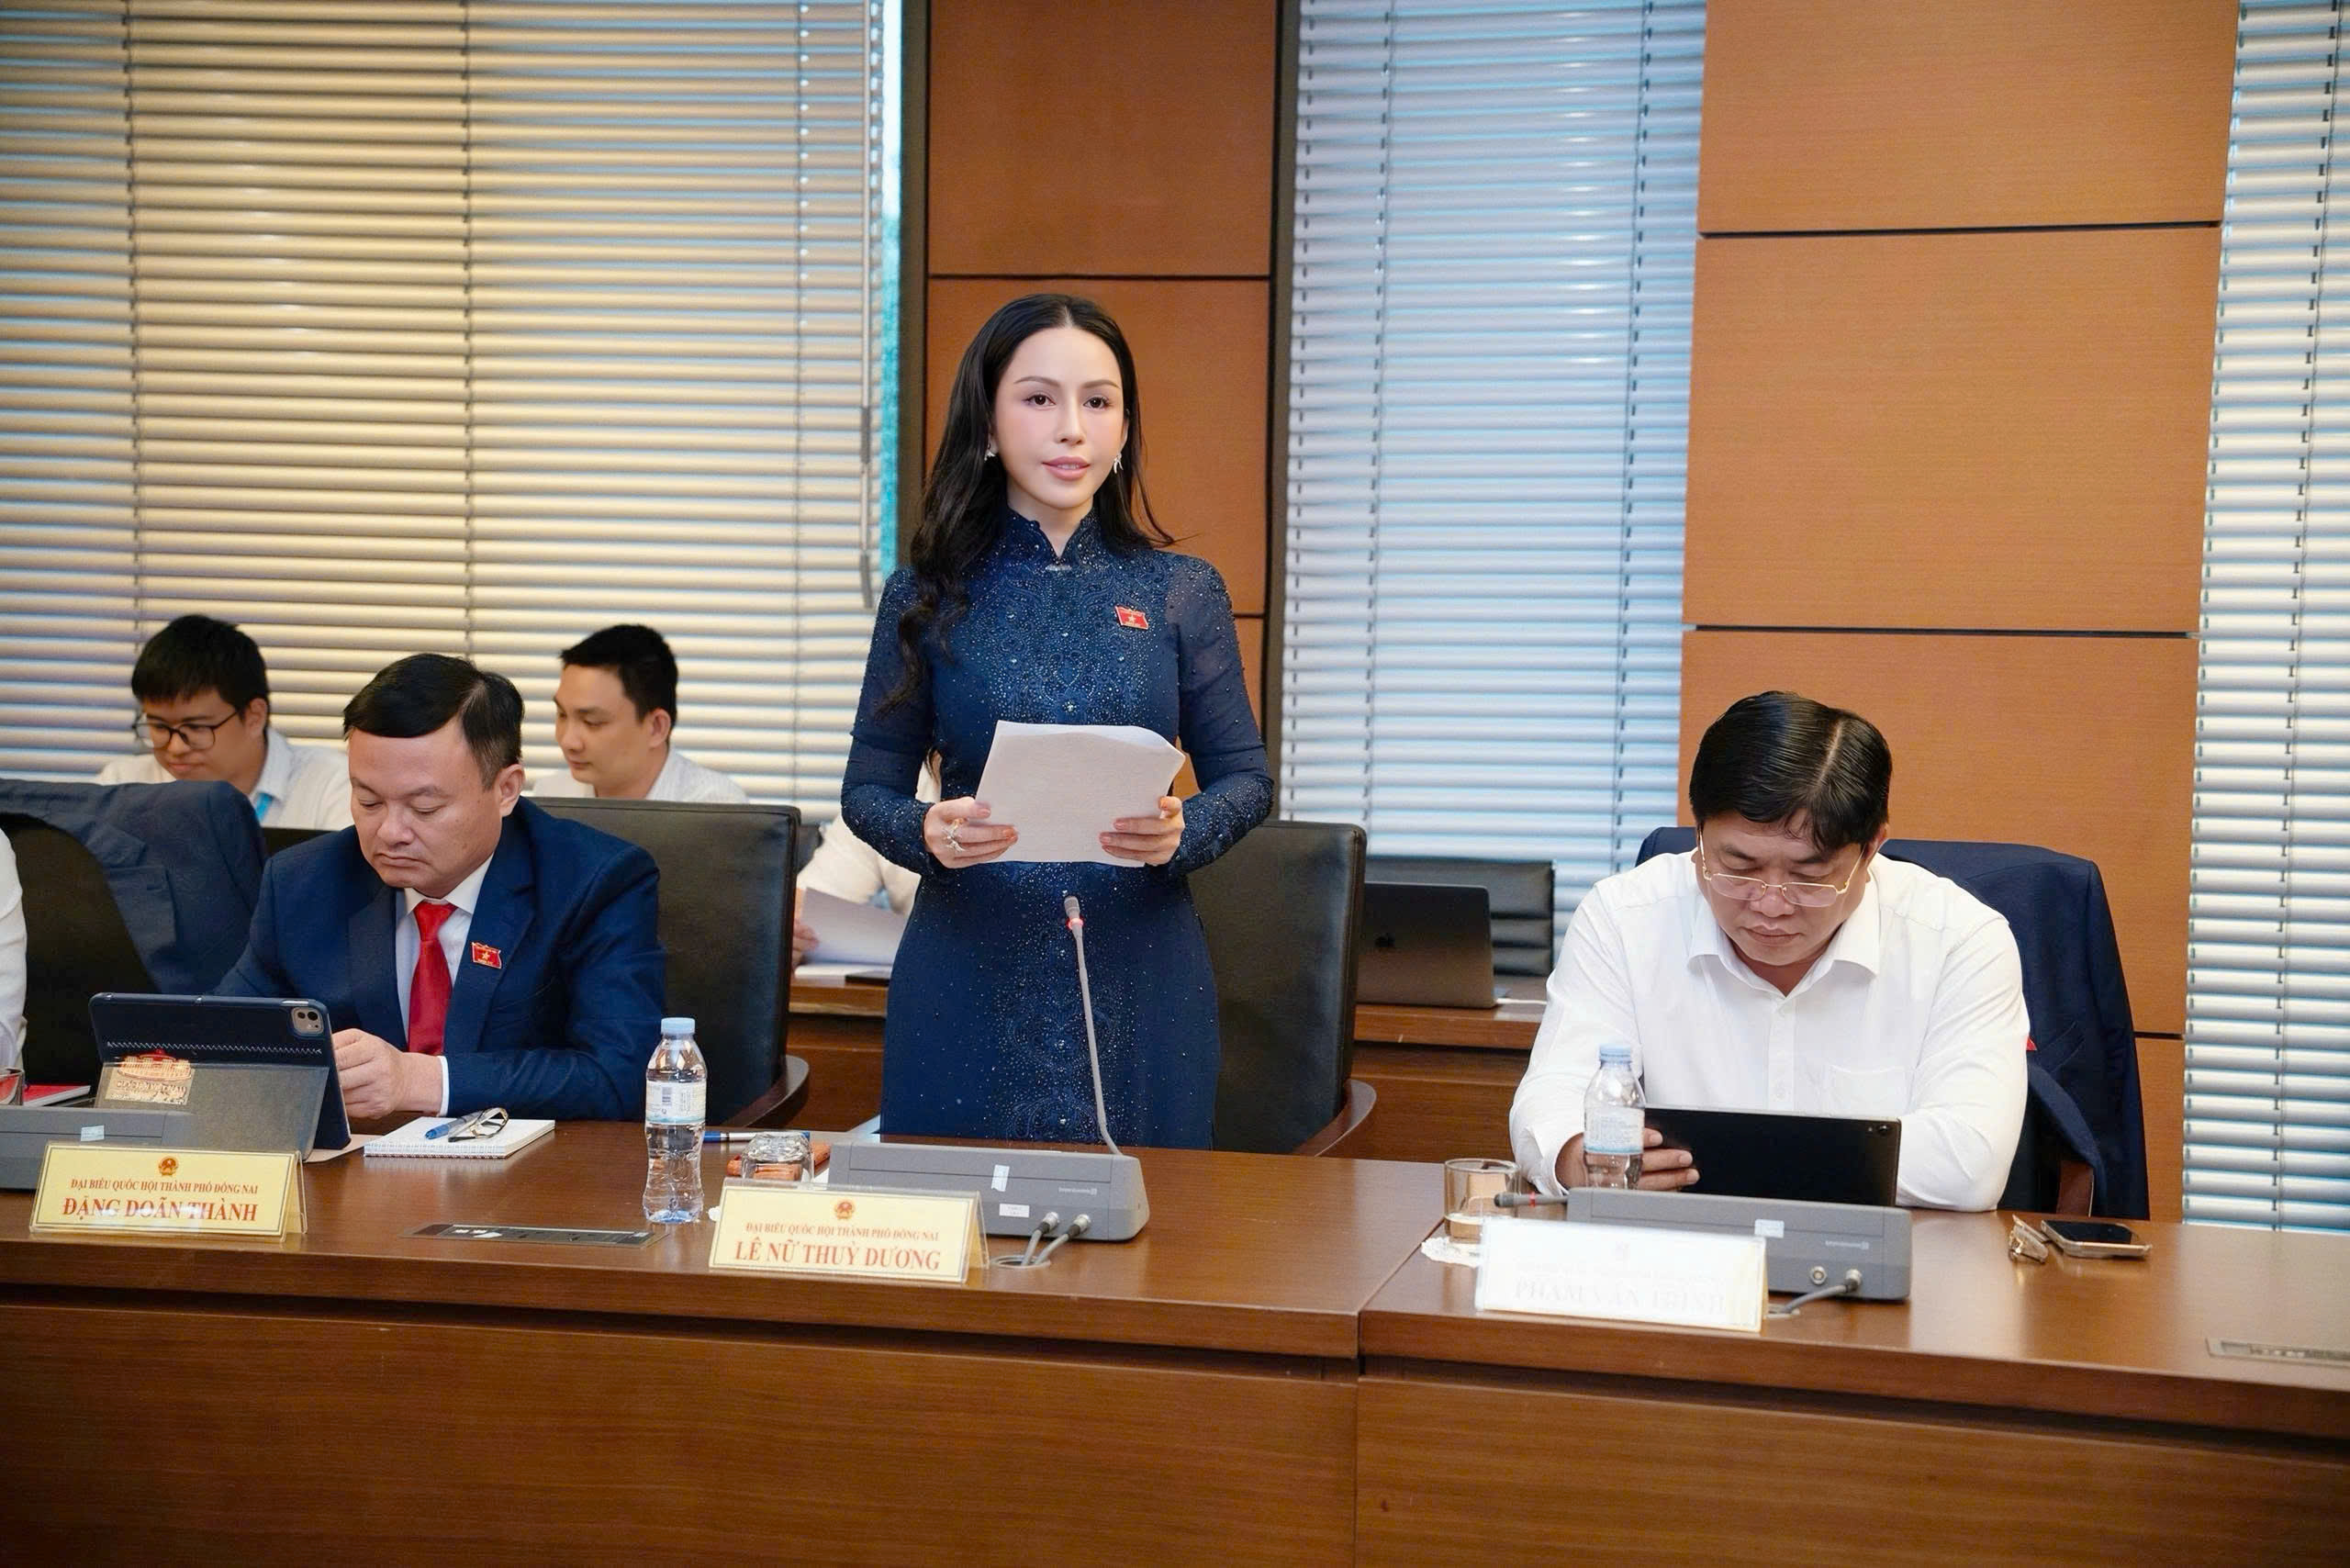
Đại biểu Lê Nữ Thùy Dương cho rằng chính sách được thiết kế có trọng tâm, trọng điểm, hỗ trợ nhóm hộ, cá nhân kinh doanh và doanh nghiệp có quy mô nhỏ. Việc hỗ trợ này giúp cá nhân kinh doanh và doanh nghiệp tối ưu chi phí, sử dụng để bổ sung vốn lưu động, mua nguyên vật liệu, duy trì địa điểm kinh doanh, đầu tư máy móc, ứng dụng công nghệ cho sản xuất kinh doanh.
Đối với những hộ đang hoạt động ở mức lợi nhuận thấp, phần thuế được giảm có ý nghĩa rất thiết thực, giúp tăng khả năng chống chịu trước biến động của thị trường, hạn chế tình trạng phải thu hẹp hoặc ngừng hoạt động. Khi dòng tiền được cải thiện, hộ kinh doanh cũng có thêm điều kiện để chủ động mua sắm, tiêu dùng, tích lũy và tái đầu tư, qua đó góp phần kích thích tổng cầu của nền kinh tế. Chính sách này còn có ý nghĩa khuyến khích hộ, cá nhân kinh doanh tuân thủ tốt hơn chế độ kê khai thuế.
Đối với doanh nghiệp nhỏ và vừa, việc giảm thuế thu nhập doanh nghiệp sẽ giúp doanh nghiệp giữ lại thêm lợi nhuận sau thuế, nâng cao khả năng phục hồi. Nguồn lực được giữ lại có thể được doanh nghiệp sử dụng để tái đầu tư, mở rộng sản xuất, đổi mới công nghệ, đào tạo người lao động, duy trì việc làm hoặc nâng cao chất lượng sản phẩm, dịch vụ. Qua đó, doanh nghiệp có điều kiện giảm chi phí, nâng cao năng lực cạnh tranh và tham gia sâu hơn vào các chuỗi cung ứng.
“Chính sách này kế thừa liên tục với các chính sách hỗ trợ đã được Quốc hội và Chính phủ ban hành trong thời gian qua như miễn thuế đối với hộ kinh doanh và doanh nghiệp có doanh thu đến 1 tỷ đồng; doanh nghiệp nhỏ và vừa thành lập mới được miễn thuế thu nhập doanh nghiệp trong 3 năm; doanh nghiệp được thành lập mới từ hộ kinh doanh và đáp ứng điều kiện cũng đang được hưởng chính sách miễn thuế theo quy định của pháp luật”, đại biểu Lê Nữ Thùy Dương nhấn mạnh.
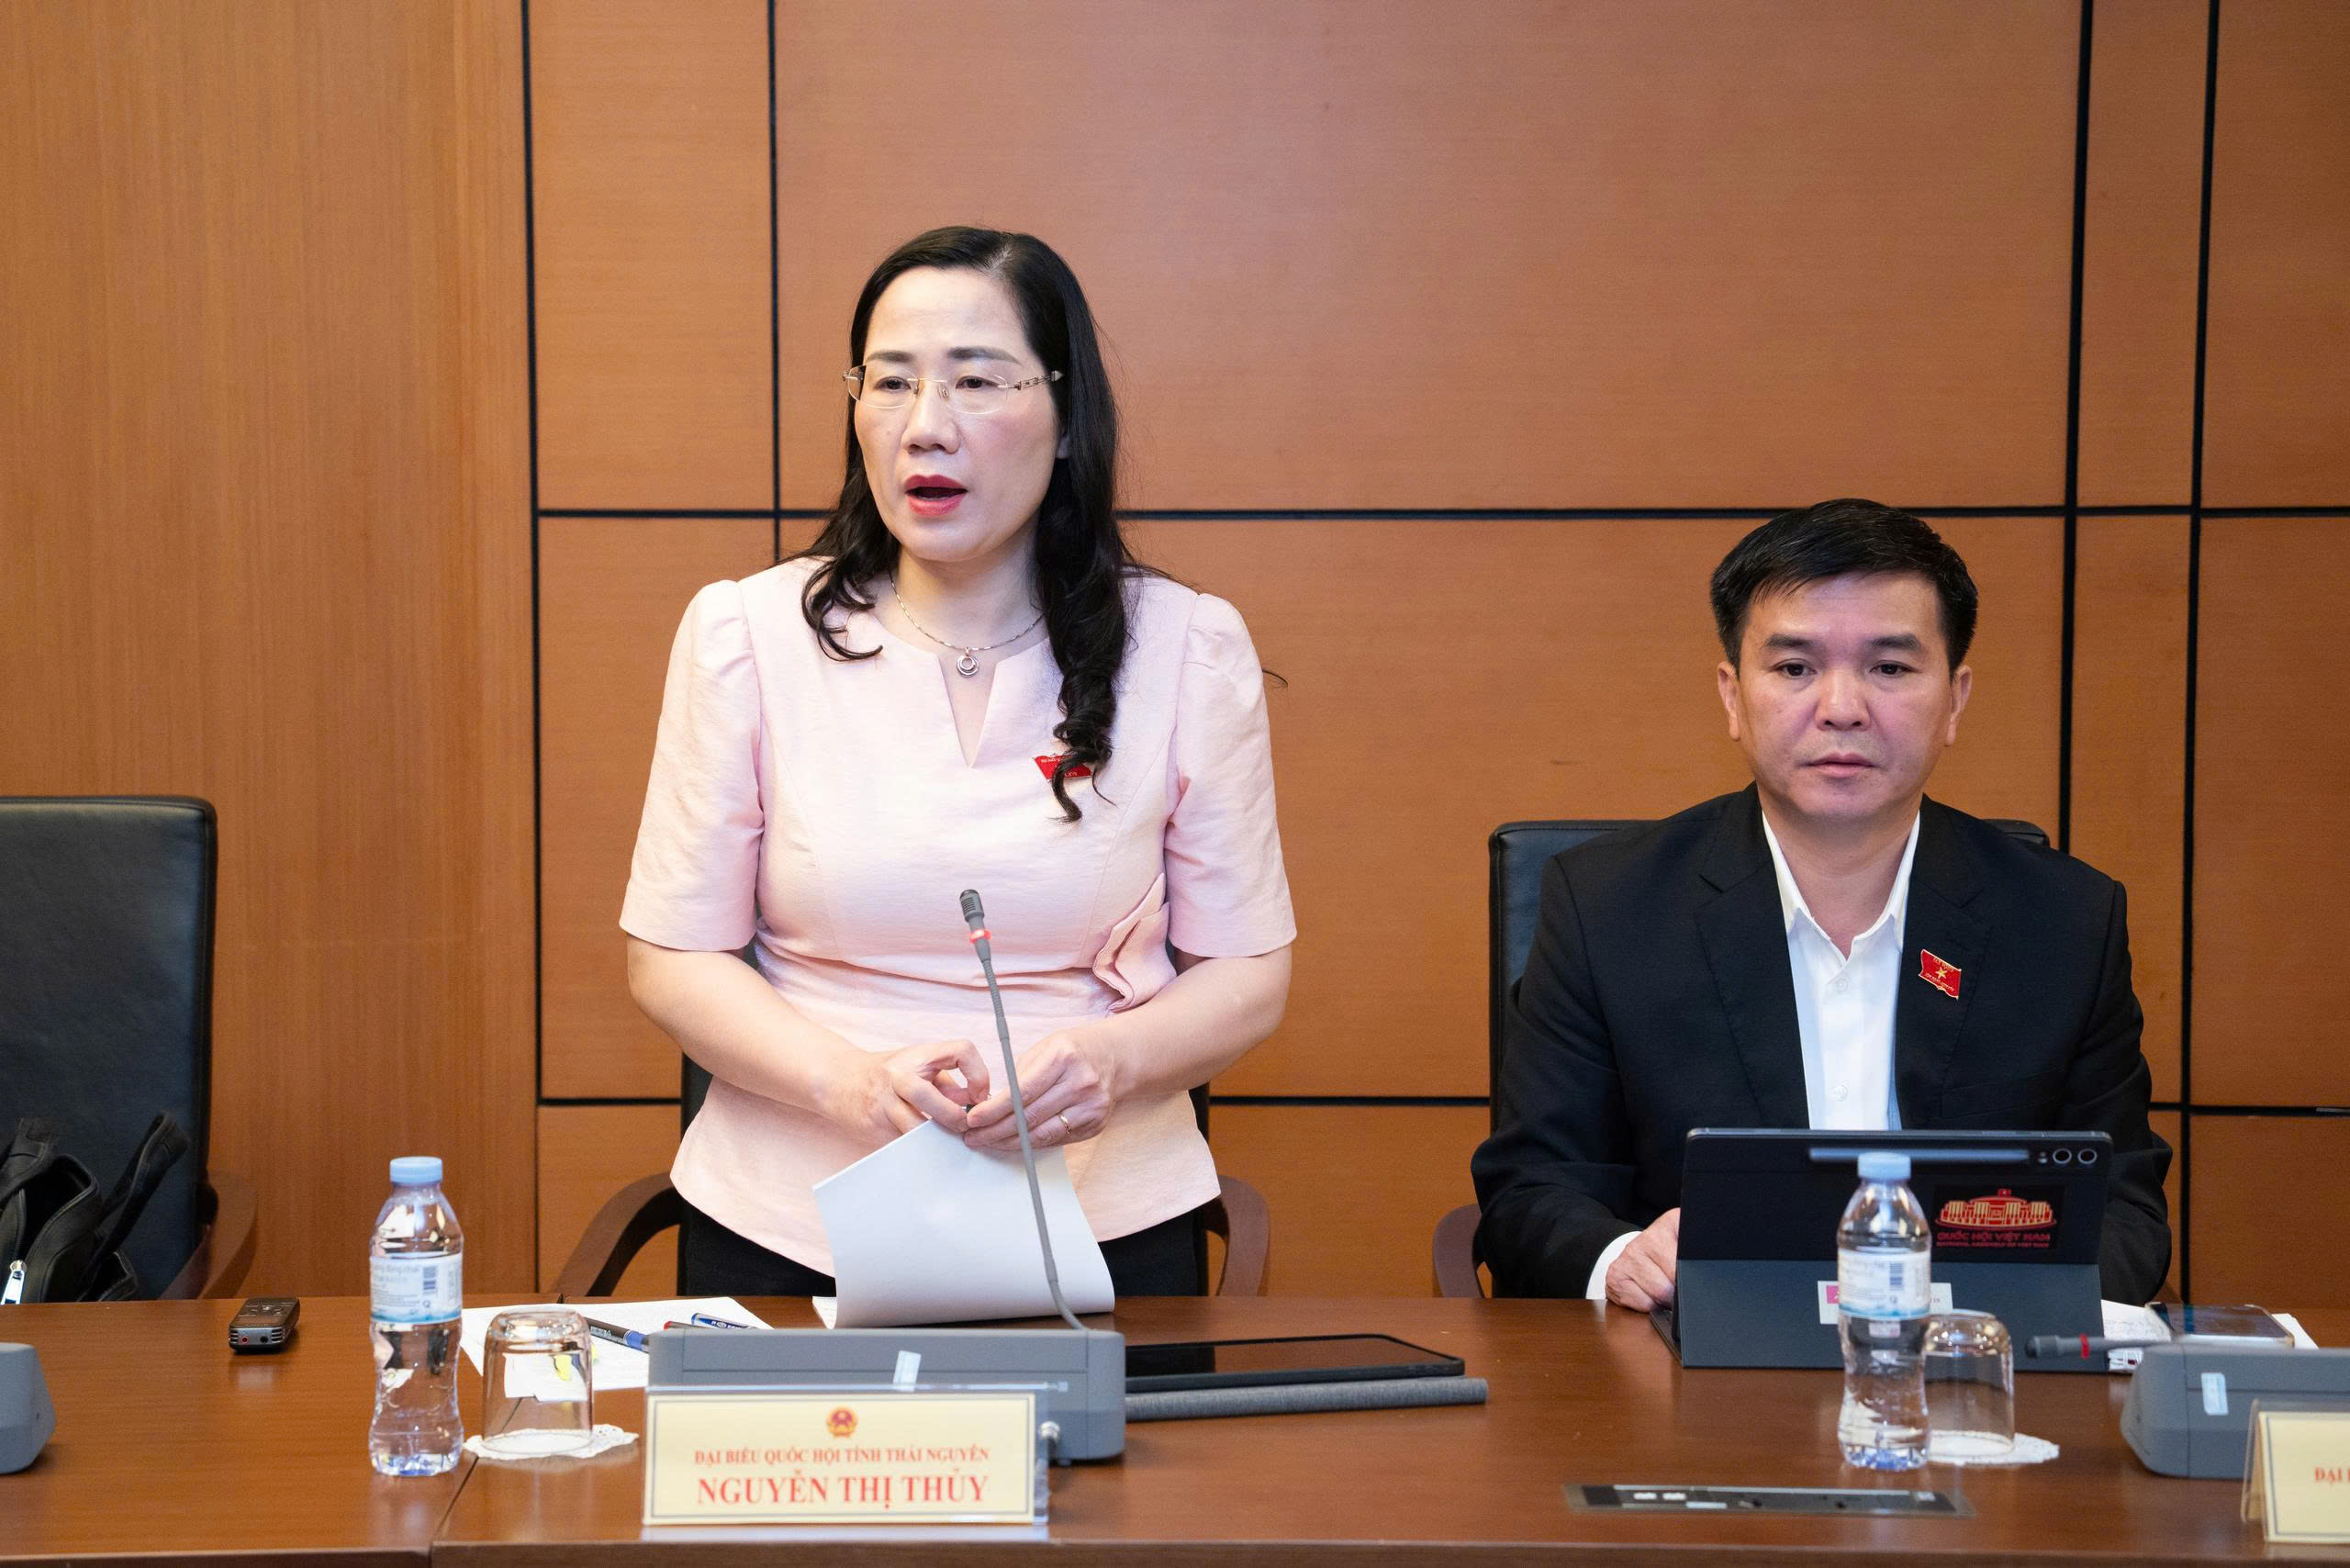
Đại biểu Nguyễn Thị Thủy, Đoàn ĐBQH tỉnh Thái Nguyên đánh giá rất cao phản ứng kịp thời của Chính phủ, khẳng định điều này thể hiện sự đồng hành, chia sẻ sâu sắc của Quốc hội, Chính phủ và Nhà nước trước những khó khăn của cộng đồng doanh nghiệp.
Đại biểu Nguyễn Thị Thủy nhắc lại, tại Kỳ họp thứ Nhất, Quốc hội khóa XVI, trên cơ sở đề xuất của Chính phủ, Quốc hội đã xem xét việc miễn, giảm, gia hạn rất nhiều loại thuế, phí nhằm hỗ trợ doanh nghiệp và các hộ, cá nhân kinh doanh. Đại biểu tán thành cao với việc tại kỳ họp này, tức là chỉ sau hơn 2 tháng, Chính phủ lại tiếp tục có đề xuất giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp.
“Trong bối cảnh doanh nghiệp gặp nhiều khó khăn, việc hỗ trợ đúng thời điểm có ý nghĩa quan trọng không kém gì quy mô hay mức độ hỗ trợ”, đại biểu Nguyễn Thị Thủy nêu rõ.
Bên cạnh việc nhất trí cao với đề xuất ban hành Nghị quyết giảm thuế, đại biểu cũng đề nghị Chính phủ tiếp tục quan tâm giải quyết các vấn đề căn cơ hơn. Cụ thể, ngoài chính sách giảm thuế, cần tiếp tục tháo gỡ các điều kiện đầu tư kinh doanh, cắt giảm thủ tục hành chính nhằm giảm chi phí cho doanh nghiệp, qua đó giúp doanh nghiệp vượt khó và đóng góp tích cực vào sự phát triển chung của đất nước.
Tính toán ngưỡng giảm thuế đối với cá nhân, doanh nghiệp cần có cơ sở rõ ràng, đảm bảo công bằng
Đánh giá rất cao phản ứng linh hoạt và tinh thần trách nhiệm của Chính phủ trước những diễn biến thực tế của hoạt động sản xuất kinh doanh, tuy nhiên, theo đại biểu Trịnh Xuân An, Đoàn ĐBQH thành phố Đồng Nai, bên cạnh việc giảm thuế như Nghị quyết, cần nghiên cứu các giải pháp tổng thể hơn, không chỉ dừng lại ở chính sách tài khóa mà phải bao gồm các cơ chế khác.
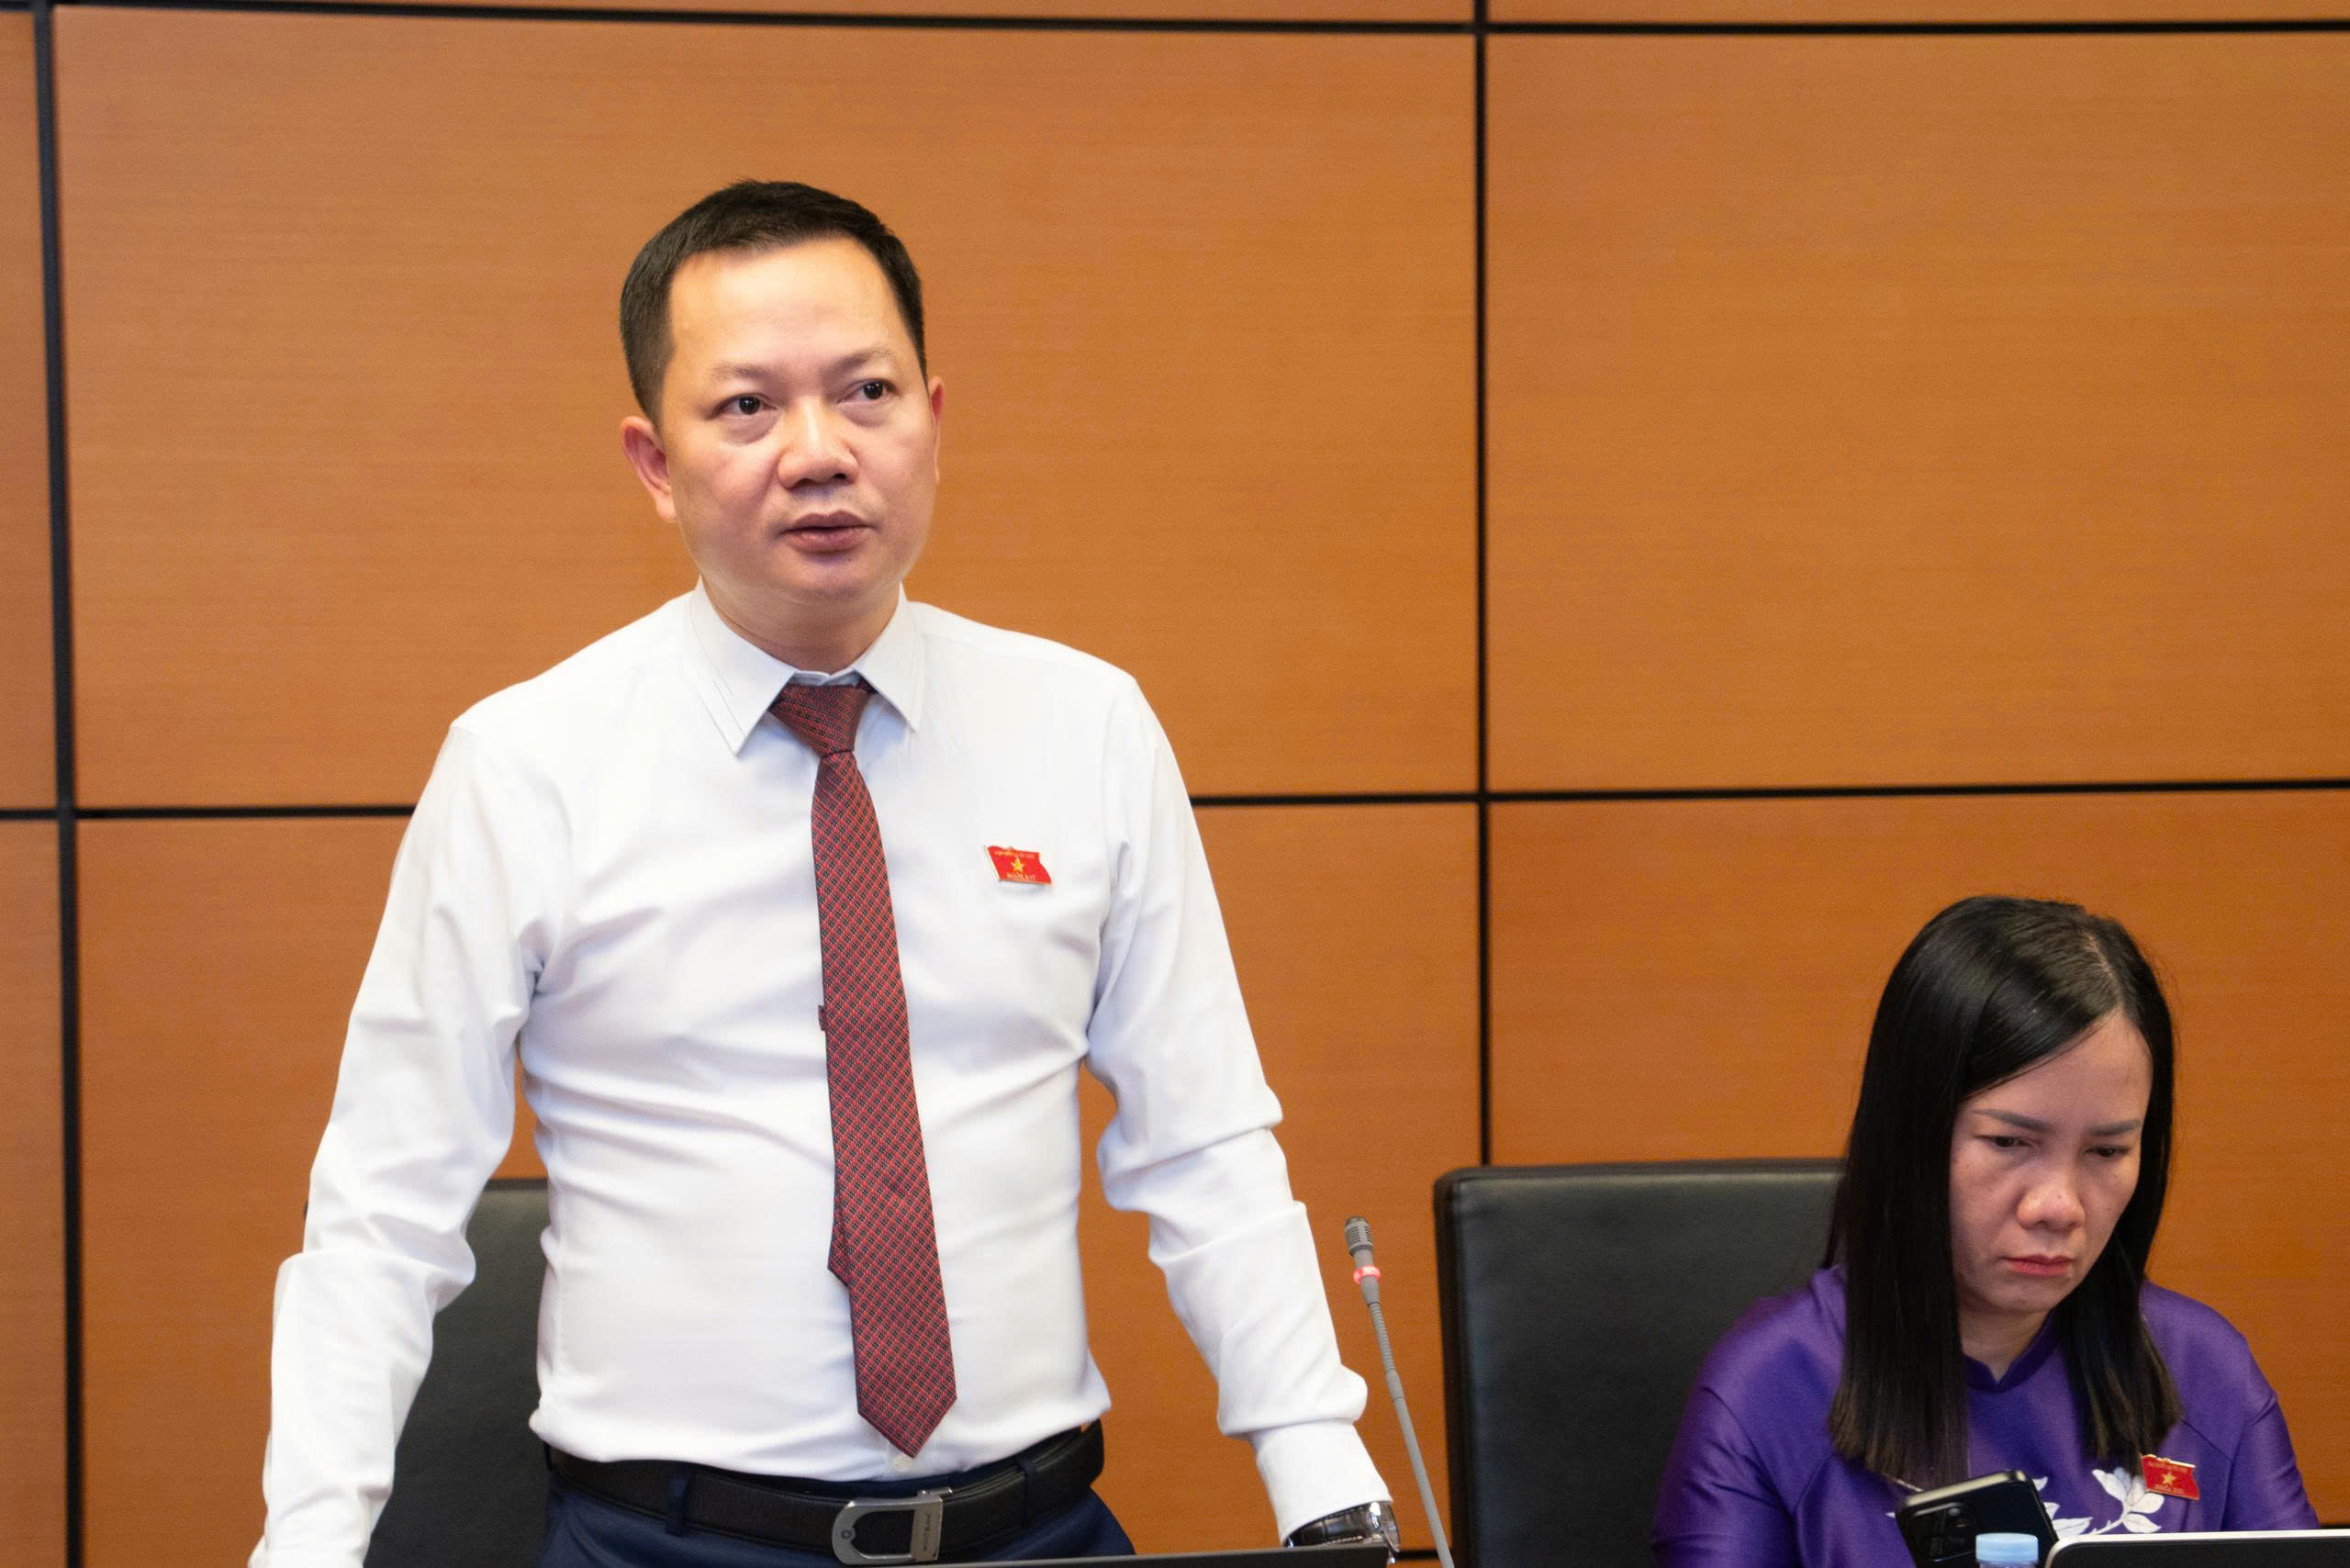
Đại biểu Trịnh Xuân An phân tích, mục tiêu đề ra là hỗ trợ các doanh nghiệp đang gặp khó khăn, đặc biệt là nhóm doanh nghiệp vừa và nhỏ. Thế nhưng, phương thức giảm thuế hiện tại lại áp dụng cho những đơn vị, cá nhân có phát sinh doanh thu và có thuế phải nộp. Theo đại biểu, điều này đồng nghĩa với việc những đơn vị, cá nhân có hoạt động kinh doanh tương đối tốt mới được giảm thuế. Vì vậy, đại biểu nhận định, phương pháp thực hiện và mục tiêu hỗ trợ doanh nghiệp khó khăn dường như chưa thực sự gặp nhau. “Điều này không đồng nghĩa với việc chính sách không mang lại hiệu quả, nhưng chúng ta vẫn cần phải đánh giá để có những chính sách toàn diện, đồng bộ hơn cho hệ thống doanh nghiệp vừa và nhỏ”, đại biểu Trịnh Xuân An nhấn mạnh.
Đại biểu bày tỏ đồng tình với báo cáo thẩm tra của Ủy ban Kinh tế và Tài chính, trong đó nêu lên một vấn đề: hộ, cá nhân kinh doanh, doanh nghiệp có doanh thu đến 10 tỷ đồng được hưởng chính sách giảm thuế, trong khi đó hộ, cá nhân kinh doanh, doanh nghiệp có doanh thu chỉ cao hơn 10 tỷ đồng rất nhỏ lại không được hưởng ưu đãi. Theo đại biểu, quy định này sẽ gây ra sự bất bình đẳng lớn giữa doanh nghiệp có doanh thu đúng 10 tỷ đồng và doanh nghiệp có doanh thu “10 tỷ cộng thêm 1 đồng”.
Để giải quyết vấn đề này, đại biểu Trịnh Xuân An đề xuất giải pháp thiết kế “điểm lùi doanh thu” để tránh sự phân biệt đối xử giữa hai nhóm doanh nghiệp.
Theo đó, có thể thiết kế một “khoảng lùi” từ 10 tỷ đến 15 tỷ đồng. Nhà nước chấp nhận giảm thuế thêm nhưng áp dụng mức giảm lùi dần. Ví dụ: doanh thu từ mức trên 10 tỷ đến 10,5 tỷ hoặc 11 tỷ đồng sẽ giảm tương ứng ở một mức cụ thể, và giảm lùi dần cho đến mốc doanh thu 15 tỷ đồng thì không được giảm thuế.
Phương án thứ hai là quy định doanh thu đến mốc 10 tỷ đồng thì được giảm 30%, còn các doanh nghiệp có doanh thu dưới 10 tỷ đồng hoặc các ngưỡng lân cận thì áp dụng mức giảm thấp hơn để tránh tạo ra sự chênh lệch đột ngột.

Đồng tình với đại biểu Trịnh Xuân An, đại biểu Nguyễn Công Hoàng, Đoàn ĐBQH tỉnh Thái Nguyên nêu vấn đề: trên thực tế, doanh thu không đồng nghĩa với lợi nhuận.
“Có những mặt hàng đắt đỏ, doanh thu có thể dễ dàng vượt 10 tỷ đồng. Nhưng những người kinh doanh nhỏ lẻ như bán mớ rau, bán hoa quả, dù lợi nhuận có thể gấp đôi nhưng tổng doanh thu không bao giờ chạm tới mốc 10 tỷ đồng. Tương tự, một số bệnh viện dù có doanh thu đạt 10 tỷ đồng nhưng cũng không thể có lãi lớn. Do đó, nếu chỉ dựa vào doanh thu để áp đặt chính sách thì sẽ không công bằng cho các doanh nghiệp”, đại biểu phân tích.
Bên cạnh đó, đại biểu Nguyễn Công Hoàng cũng bày tỏ băn khoăn về nguy cơ trục lợi chính sách. Đại biểu đề nghị, cần nghiên cứu giải pháp chống tình trạng doanh nghiệp hoạt động cứ đến thời hạn 3 năm lại thay đổi pháp nhân để tiếp tục hưởng chế độ ưu đãi, miễn giảm thuế.
Theo đại biểu, thực tế hiện nay, sau một giai đoạn khó khăn, nhiều doanh nghiệp giải thể, phá sản rồi ngay lập tức thành lập đơn vị mới rất nhanh chóng do thủ tục thành lập hiện nay rất thuận tiện. Nếu quy định không chặt chẽ và chính xác, đây sẽ là kẽ hở rất dễ bị lợi dụng để trục lợi.

Đại biểu Lê Hoàng Hải, Đoàn ĐBQH thành phố Đồng Nai đặt câu hỏi với việc dự thảo Nghị quyết hiện quy định mức doanh thu đối với cá nhân và doanh nghiệp đều dưới 10 tỷ đồng/năm. “Cùng là dưới 10 tỷ đồng/năm nhưng độ dao động này đối với cá nhân là rất lớn, đối với doanh nghiệp thì lại khá nhỏ. Chính phủ cũng chưa đưa ra luận giải, cơ sở tại sao lại là dưới 10 tỷ đồng/năm áp dụng đồng thời cho cả cá nhân và doanh nghiệp”, đại biểu đặt vấn đề.
Đại biểu Lê Hoàng Hải đề nghị tính toán lại ngưỡng giảm thuế dưới 10 tỷ đồng/năm đối với doanh nghiệp. “Theo quan điểm cá nhân tôi thì mức này đối với doanh nghiệp thì phải cao hơn so với cá nhân”, đại biểu nhấn mạnh.
Kim Ngọc – Cao Hoàng