Dự buổi toạ đàm có: nguyên Phó Chủ tịch Quốc hội Phùng Quốc Hiển; Phó Chủ nhiệm Ủy ban Kinh tế và Tài chính Đoàn Thị Thanh Mai; các nguyên Phó Chủ nhiệm Ủy ban Tài chính – Ngân sách: TS. Trần Văn, PGS. TS. Đinh Văn Nhã, TS. Bùi Đặng Dũng. Các Uỷ viên là ĐBQH hoạt động chuyên trách và là thành viên tại Uỷ ban Kinh tế và Tài chính; đại diện Thường trực Hội đồng Dân tộc, một số Uỷ ban của Quốc hội.
Cùng dự có đại diện Bộ Tài chính, các chuyên gia, nhà khoa học, đại diện lãnh đạo của Hiệp hội Kế toán và Kiểm toán Việt Nam, Hiệp hội Kế toán viên hành nghề, đại diện lãnh đạo Công ty Deloitte Việt Nam, Hiệp hội Kế toán công chứng, Học viện Tài chính và một số doanh nghiệp hoạt động trong lĩnh vực kế toán và kiểm toán.
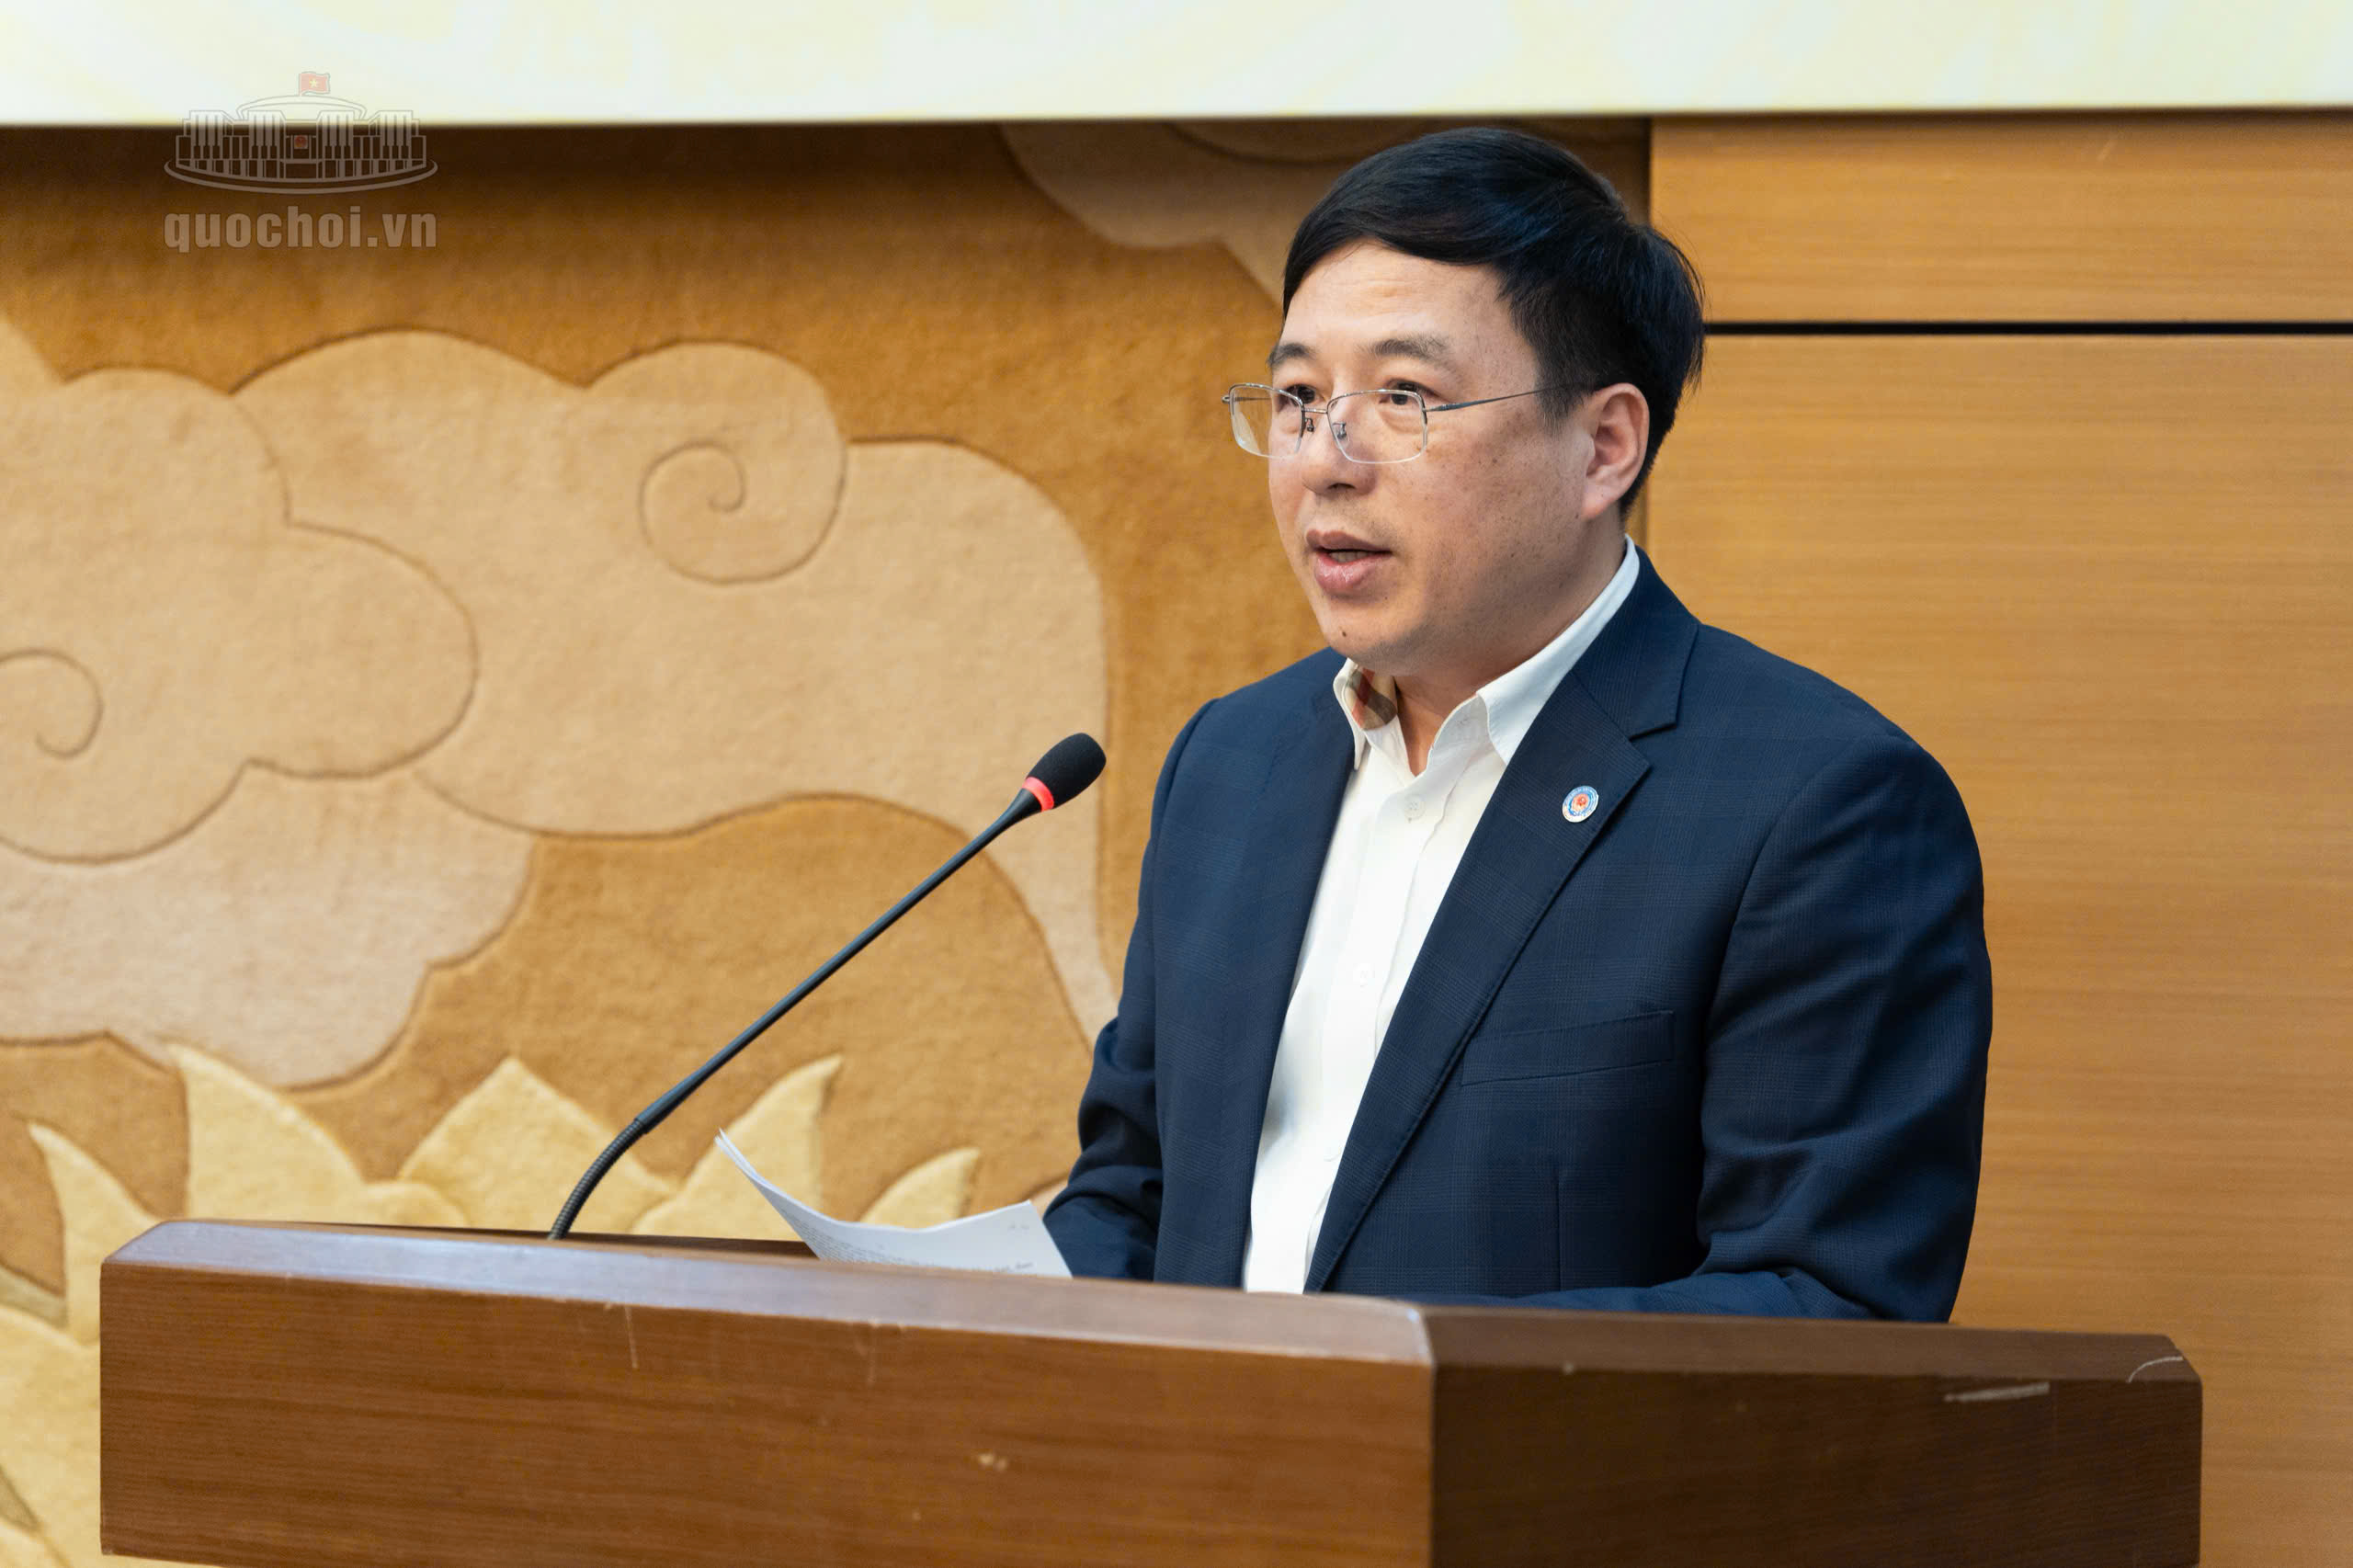
Trình bày Báo cáo tại Tọa đàm, Cục trưởng Cục Quản lý, giám sát kế toán, kiểm toán (Bộ Tài chính) Đặng Quyết Tiến nhấn mạnh, việc xây dựng dự án Luật xuất phát từ các yêu cầu cấp thiết tại Nghị quyết số 68-NQ/TW của Bộ Chính trị về phát triển kinh tế tư nhân (yêu cầu cắt giảm ít nhất 30% thời gian xử lý thủ tục hành chính, chi phí tuân thủ và điều kiện kinh doanh), cùng Nghị quyết số 244/2025/QH15 của Quốc hội về kế hoạch phát triển kinh tế – xã hội năm 2026. Đặc biệt, Chính phủ đã ban hành Nghị quyết số 66.17/2026/NQ-CP đưa “kinh doanh dịch vụ kế toán” ra khỏi danh mục ngành, nghề đầu tư kinh doanh có điều kiện và Nghị quyết số 66.18/2026/NQ-CP nhằm phân quyền, cắt giảm, đơn giản hóa thủ tục hành chính, bảo đảm hiệu lực trước ngày 01/3/2027. Về lộ trình triển khai, Dự án Luật được đề xuất xây dựng theo trình tự, thủ tục rút gọn và dự kiến trình Quốc hội khóa XVI cho ý kiến tại Kỳ họp thứ 2 (tháng 10/2026).
Cắt giảm tối đa điều kiện kinh doanh, kiến tạo môi trường pháp lý thông thoáng Theo Báo cáo của Bộ Tài chính, Luật Kế toán 2015 hiện quy định điều kiện cấp phép hành nghề rất chặt chẽ, dẫn đến số lượng cá nhân và tổ chức được cấp phép rất ít (hiện chỉ có khoảng 525 cá nhân hành nghề tại 191 đơn vị dịch vụ kế toán và 118 doanh nghiệp kiểm toán có cung cấp dịch vụ kế toán). Con số này hoàn toàn chưa đáp ứng đủ nhu cầu của gần 1,1 triệu doanh nghiệp (trong đó 98% là doanh nghiệp nhỏ, siêu nhỏ) cùng các hộ kinh doanh và đơn vị kế toán công. Dự thảo Luật lần này mang tính đột phá khi cắt giảm toàn bộ thủ tục hành chính và điều kiện kinh doanh; không bắt buộc cá nhân phải có chứng chỉ kế toán viên hoặc kiểm toán viên mới được cung cấp dịch vụ. Hướng đi này phù hợp với thông lệ quốc tế (như các nước EU, OECD, G20). Cá nhân có thể làm việc cho tổ chức dịch vụ kế toán hoặc ký hợp đồng trực tiếp với khách hàng. Doanh nghiệp vừa và nhỏ có thể thuê tổ chức, còn doanh nghiệp siêu nhỏ, hộ kinh doanh có thể trực tiếp thuê cá nhân, phù hợp với quy định của Bộ luật Lao động. Mở rộng cho các loại hình doanh nghiệp khác như công ty TNHH một thành viên, công ty cổ phần… cũng được phép cung cấp dịch vụ kế toán.
Ngoài ra, bãi bỏ cơ chế cấp phép, kiểm tra trực tiếp ban đầu hay bắt buộc cập nhật kiến thức hằng năm. Thay vào đó, cơ quan nhà nước thực hiện kiểm tra công tác kế toán tại đơn vị khách hàng. Ràng buộc chất lượng dịch vụ sẽ dựa trên chuẩn mực đạo đức, trách nhiệm bồi thường thiệt hại theo hợp đồng và uy tín thị trường của bên cung cấp dịch vụ. Đối với các chứng chỉ kế toán viên/hành nghề kế toán đã được cấp trước ngày 01/03/2027, dự thảo Luật tiếp tục quy định chuyển tiếp cho phép các cá nhân này được dự thi lấy chứng chỉ kiểm toán viên nhằm bảo đảm quyền lợi chính đáng.

Đối với lĩnh vực kiểm toán độc lập, Bộ Tài chính cho biết dự thảo Luật tập trung vào lược bỏ yêu cầu nộp Giấy chứng nhận đăng ký kinh doanh/đăng ký doanh nghiệp/đầu tư do các dữ liệu này đã được kết nối, khai thác trực tiếp trên Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp. Cắt giảm 50% thời gian giải quyết thủ tục, rút ngắn thời gian cấp, cấp lại và điều chỉnh Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kiểm toán so với hiện hành. Cục trưởng Đặng Quyết Tiến nhấn mạnh, phạm vi sửa đổi lần này tập trung đúng và trúng vào việc cắt giảm thủ tục hành chính, điều kiện kinh doanh, tuân thủ Kết luận số 09-KL/TW của Bộ Chính trị. Các nội dung vướng mắc cấp bách khác đã cơ bản được tháo gỡ tại Luật số 56/2024/QH15. Đồng thời, việc thực thi Luật sẽ không làm phát sinh thêm bộ máy hay nguồn nhân lực, tài chính. Việc chuyển hướng quản lý sang hậu kiểm kết hợp với hệ thống cơ quan kiểm tra kế toán sẵn có ở các Bộ, ngành, địa phương vẫn bảo đảm hiệu lực, hiệu quả quản lý nhà nước mà không gây ra rủi ro hay bỏ sót đối tượng.
Mở rộng ranh giới thể chế và yêu cầu bảo vệ quyền lợi xã hội Nhất trí với sự cần thiết ban hành Luật sửa đổi, bổ sung một số điều của Luật Kế toán và Luật Kiểm toán độc lập dựa trên các căn cứ chính trị, pháp lý và thực tiễn, nguyên Phó Chủ tịch Quốc hội Phùng Quốc Hiển nêu rõ góc nhìn toàn diện về phạm vi pháp lý. Mặc dù ủng hộ chủ trương cải cách thủ tục hành chính và cắt giảm điều kiện kinh doanh của cơ quan trình, nguyên Phó Chủ tịch Quốc hội Phùng Quốc Hiển cho rằng về lâu dài cần tính tới việc sửa đổi toàn diện hai luật này để phù hợp với giai đoạn phát triển mới. “Khi Nhà nước chuyển từ quản lý sang kiến tạo và đồng hành cùng doanh nghiệp, việc bãi bỏ điều kiện kinh doanh đối với dịch vụ kế toán là bước tiến bộ, khai phóng thị trường cho nhiều loại hình như công ty TNHH một thành viên hay công ty cổ phần. Tuy nhiên, mở rộng phải đi đôi với kiểm soát nhằm đảm bảo tính minh bạch, công khai”, nguyên Phó Chủ tịch Quốc hội nhấn mạnh.
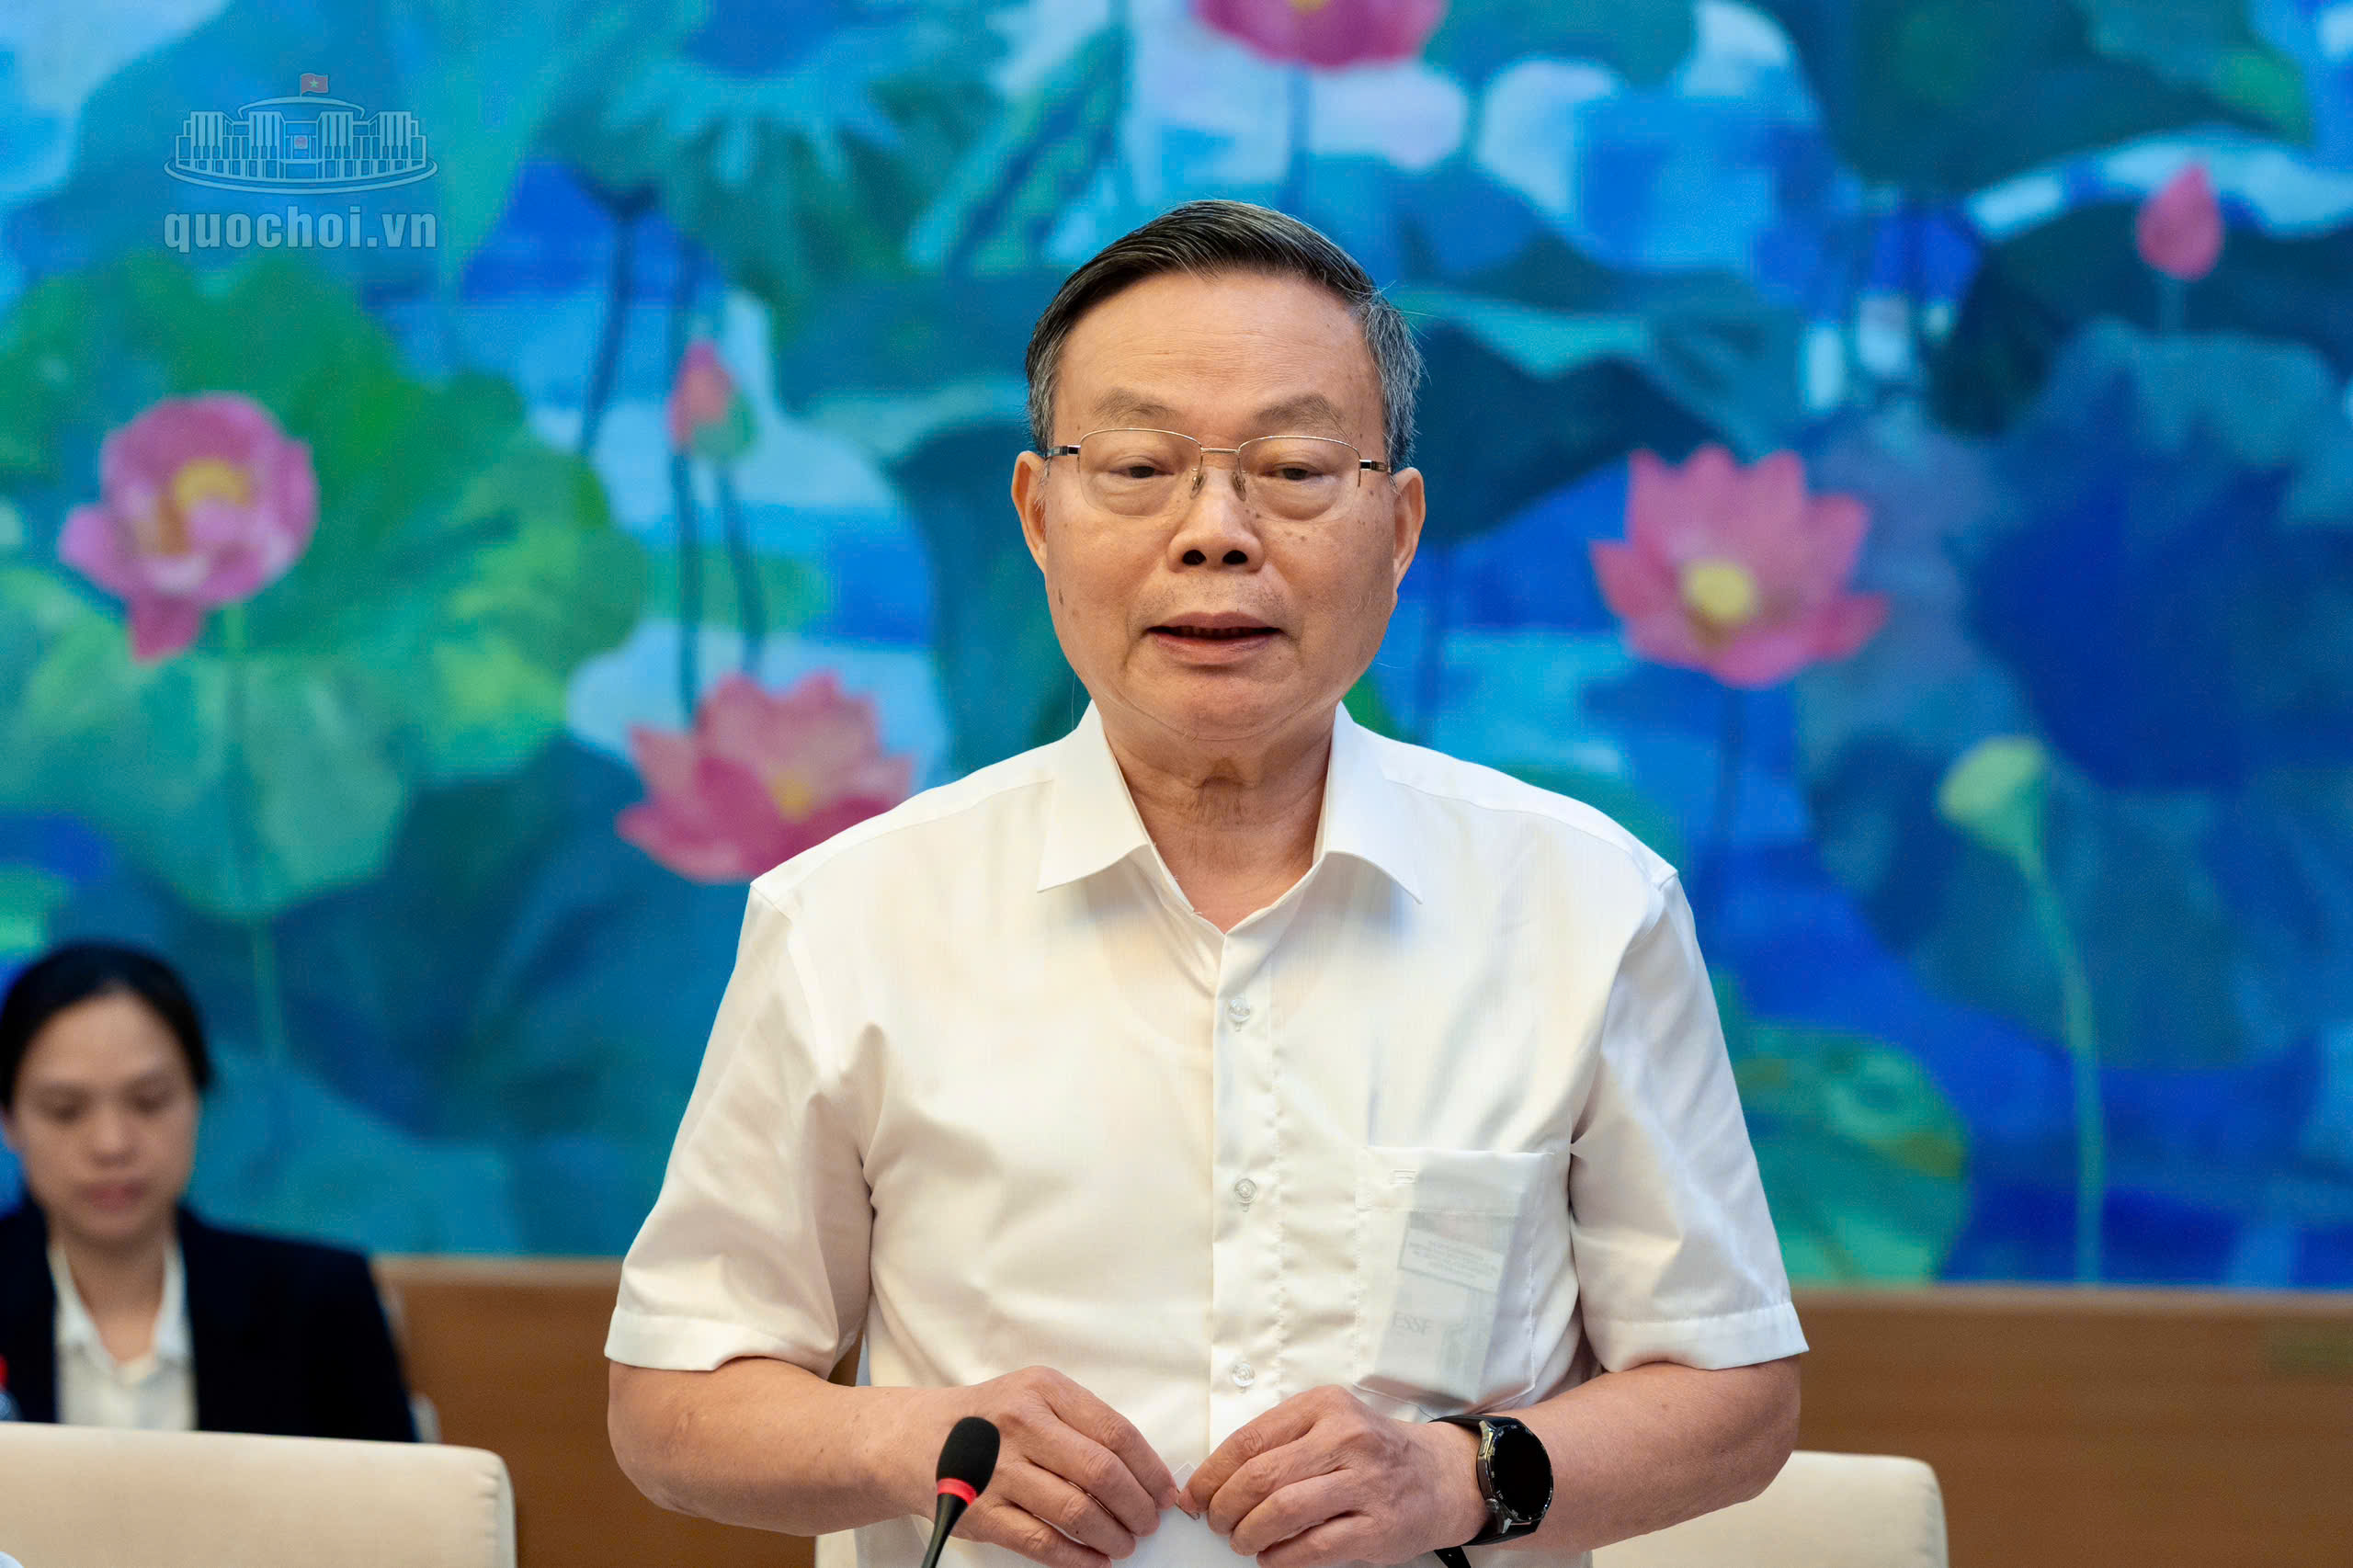
Nguyên Phó Chủ tịch Quốc hội đặt vấn đề phân định rõ trách nhiệm pháp lý giữa đơn vị kế toán và đơn vị cung cấp dịch vụ. Đối với các doanh nghiệp lớn, tổng công ty, tập đoàn hay doanh nghiệp nhà nước, vai trò độc lập của Kế toán trưởng trong kiểm soát chi tiêu cần được tiếp tục nghiên cứu và định vị chính xác, tránh tình trạng Kế toán trưởng gánh chịu rủi ro khi bị phụ thuộc hoàn toàn vào sự chỉ đạo của Giám đốc. Đồng tình về yêu cầu bảo vệ lợi ích công chúng, TS. Lê Đình Thăng, Kiểm toán trưởng Kiểm toán Nhà nước chuyên ngành II, nhấn mạnh kế toán là hạ tầng thông tin tài chính quốc gia. Theo đó, kế toán liên quan trực tiếp tới ngân sách nhà nước, hệ thống thuế và ngân hàng. Trong tài chính công, ngân sách chiếm trên 90–95% lượng thông tin, đòi hỏi dữ liệu kế toán phải có độ tin cậy tuyệt đối để tránh xâm phạm lợi ích nhà nước và các bên liên quan. Đồng thời, cần tạo hành lang để Kiểm toán Nhà nước tập trung kiểm soát vốn, tài sản công, trong khi các công ty kiểm toán độc lập đảm nhiệm báo cáo tài chính của doanh nghiệp, tập đoàn. Trách nhiệm pháp lý về số liệu sai sót phải thuộc về tổ chức kiểm toán độc lập. Ngoài ra, TS. Lê Đình Thăng khẳng định việc thuê dịch vụ kế toán không làm giảm hoặc chuyển giao trách nhiệm của người đại diện theo pháp luật của doanh nghiệp. Người đứng đầu vẫn phải chịu trách nhiệm chính trước pháp luật, đồng thời pháp luật phải bổ sung các nghĩa vụ lưu giữ, bảo mật và cung cấp dữ liệu phục vụ công tác hậu kiểm.

Chuyển dịch từ “tiền kiểm” sang “hậu kiểm” dựa trên rủi ro Đại diện cho cộng đồng hành nghề, Phó Chủ tịch Hội Kế toán và Kiểm toán Việt Nam Vũ Đức Chính thống nhất với chủ trương bãi bỏ giấy phép và thủ tục điều kiện kinh doanh dịch vụ kế toán để giảm chi phí tuân thủ. Dù vậy, ông Vũ Đức Chính chỉ ra rằng dịch vụ kế toán mang tính đặc thù cao, tác động trực tiếp tới nghĩa vụ thuế, tín dụng và đầu tư. Từ thực tế đó, Phó Chủ tịch Hội Kế toán và Kiểm toán Việt Nam cảnh báo một số nguy cơ và kiến nghị các giải pháp căn cơ. Theo đó, khi bãi bỏ tiền kiểm, khách hàng dễ chọn dịch vụ dựa trên giá rẻ thay vì chất lượng. Luật cần tạo môi trường cạnh tranh bằng năng lực và uy tín. Thuê dịch vụ không làm mất trách nhiệm của đơn vị kế toán, nhưng báo cáo do đơn vị ký cũng không loại trừ trách nhiệm của bên cung cấp dịch vụ đối với phần việc thực hiện. Hồ sơ phải lưu vết rõ người thực hiện, người soát xét. Ngoài ra, pháp luật phải quy định rõ thẩm quyền lưu vết, sao vết, bảo mật và bàn giao dữ liệu khi có kiểm tra. Không kiểm tra dàn đều mà dựa trên phân tích dữ liệu để phát hiện rủi ro lan truyền khi một nhà cung cấp phục vụ hàng trăm khách hàng. Đồng thời, cần bổ sung quy định về nhiệm vụ của tổ chức nghề nghiệp trong việc cập nhật kiến thức, đánh giá năng lực tự nguyện và phân bổ nguồn lực công nghệ cho hậu kiểm.


Quản trị theo dữ liệu số và khoảng trống pháp lý của Trí tuệ nhân tạo (AI) Ôngi Hoàng Văn Cường (Đại biểu Quốc hội khóa XV, Đoàn ĐBQH TP. Hà Nội), nguyên Phó Hiệu trưởng Trường Đại học Kinh tế quốc dân cho rằng, quy trình kế toán hiện nay đang đứng trước bước ngoặt lớn của công nghệ. Đại biểu nhấn mạnh, trong thời đại chuyển đổi số, mọi nghiệp vụ kinh tế khi phát sinh đều được kết nối tự động giữa ngân hàng, phần mềm bán hàng, người mua và người bán. Chỉ cần một thao tác nhấp chuột, dữ liệu đã được hạch toán và tạo lập báo cáo tài chính tức thời, loại bỏ việc khóa sổ hay định khoản thủ công. Nếu luật vẫn bắt buộc quy trình chứng từ giấy trước, dữ liệu sau sẽ khiến doanh nghiệp tốn thêm chi phí chuyển đổi số nhưng không giảm được nhân lực. Đại biểu đề xuất Luật Kế toán phải sửa đổi theo hướng quản trị dựa trên dữ liệu bản chứng, từ dữ liệu mới trích xuất ra hóa đơn, hồ sơ lưu trữ. Ông Hoàng Văn Cường ủng hộ bỏ tiền kiểm nhưng phản đối việc bỏ trống kiểm soát chất lượng. Khách hàng không thể biết năng lực thực sự của bên cung cấp dịch vụ. Do đó, Luật cần thay điều kiện kinh doanh bằng nghĩa vụ hành nghề, tức là bắt buộc công khai đăng ký hành nghề trên Cổng thông tin của Bộ Tài chính; cung cấp bằng chứng về năng lực đào tạo hoặc chứng chỉ bồi dưỡng chuyên môn; bắt buộc mua bảo hiểm trách nhiệm nghề nghiệp và báo cáo định kỳ kết quả hoạt động cho cơ quan quản lý để nhận diện rủi ro.

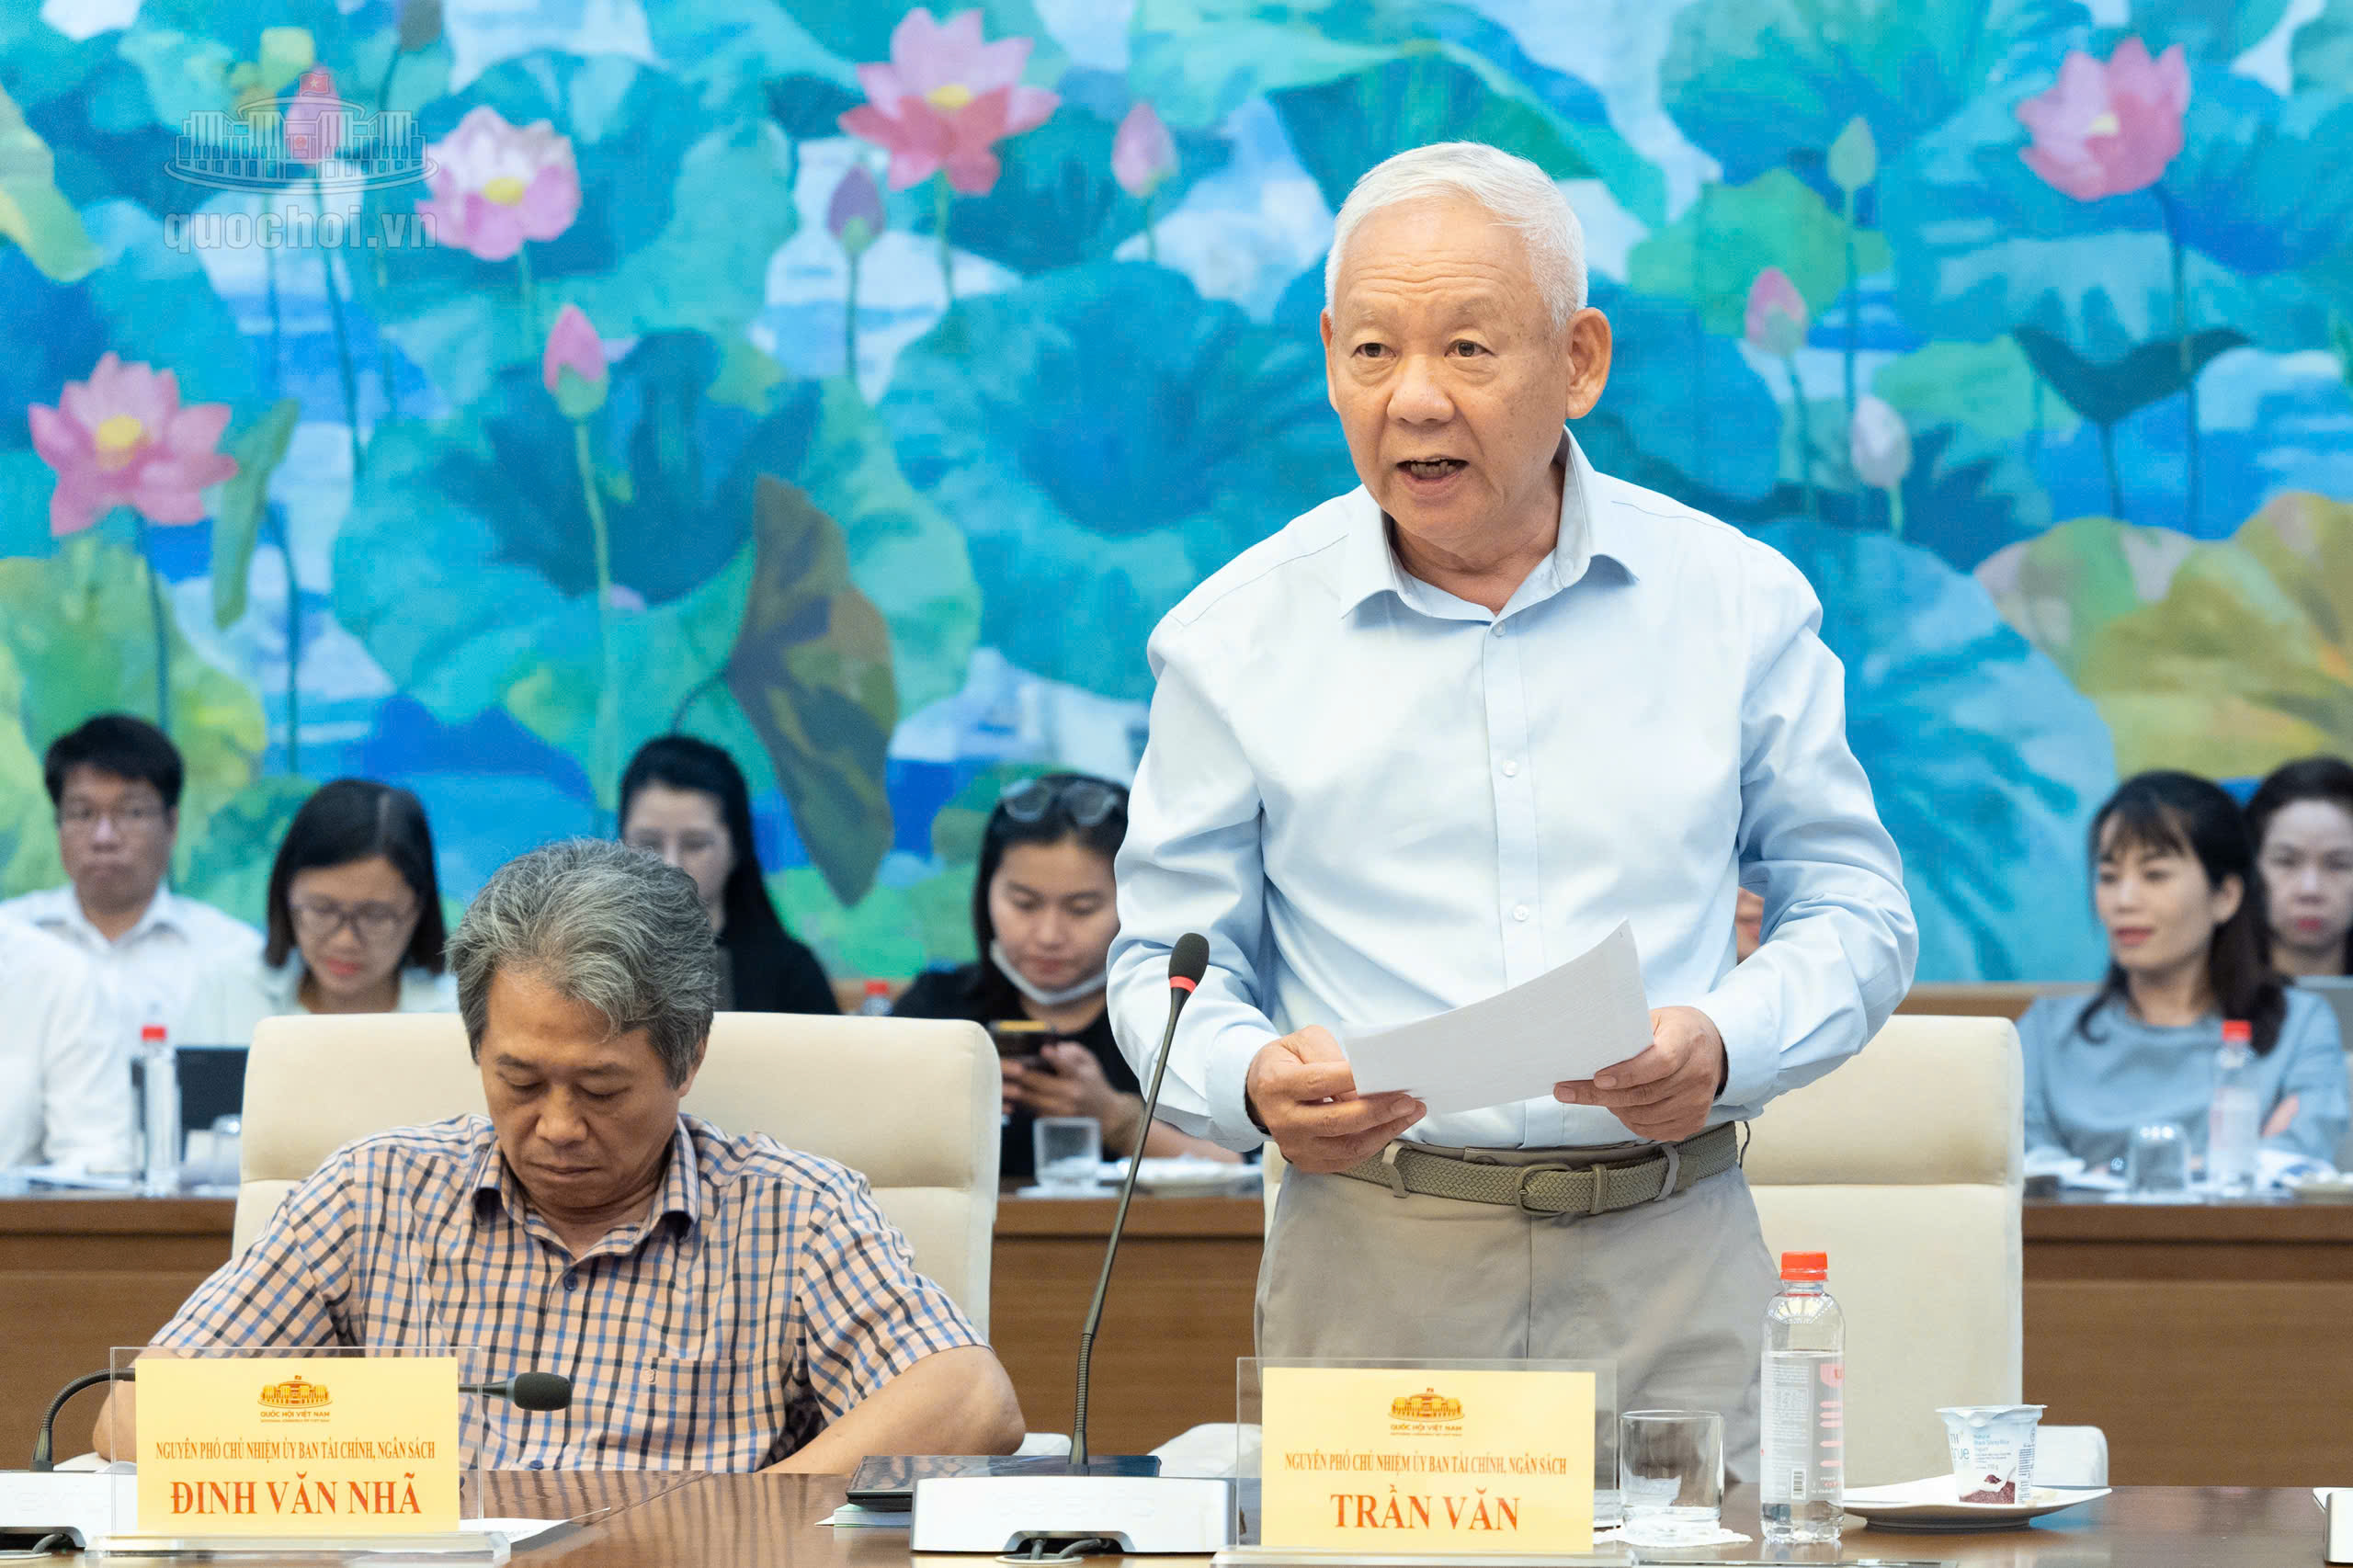
Cùng chia sẻ về tác động của công nghệ số, TS. Trần Văn, nguyên Phó Chủ nhiệm Ủy ban Tài chính – Ngân sách của Quốc hội, cho rằng AI không còn là phần mềm tự động hóa đơn thuần mà đã tham gia phân loại chứng từ, gợi ý bút toán và rà soát 100% dữ liệu gian lận. Do đó, đại biểu kiến nghị mô hình phân tầng 3 cấp cho AI theo hướng: Cấp độ Luật: Quy định nguyên tắc con người chịu trách nhiệm cuối cùng; xác nhận giá trị pháp lý cho bút toán do thuật toán xử lý; quy định nghĩa vụ bảo mật và lưu trữ dữ liệu số. Cấp độ Nghị định, Thông tư: Quy định tiêu chuẩn kỹ thuật an toàn thông tin, yêu cầu giải trình và điều kiện tích hợp thuật toán AI vào phần mềm kế toán. Cấp độ Tổ chức nghề nghiệp: Ban hành hướng dẫn chuyên môn chi tiết về phương pháp kiểm toán công nghệ và cảnh báo rủi ro thuật toán. Bên cạnh đó, TS. Trần Văn đề xuất đối với Luật Kế toán cần phân loại dịch vụ theo rủi ro (dịch vụ rủi ro cao như lập báo cáo tài chính, tư vấn thuế phải duy trì chuẩn mực năng lực); với Luật Kiểm toán độc lập cần giải quyết sâu hơn tính độc lập, kiểm soát xung đột lợi ích khi cung cấp dịch vụ phi kiểm toán và công khai kết quả thanh tra định kỳ.
Tăng cường vai trò tổ chức nghề nghiệp và giải pháp bảo vệ thị trường Nhiều ý kiến thống nhất rằng việc bãi bỏ các rào cản hành chính không đồng nghĩa với việc hạ thấp tiêu chuẩn chất lượng dịch vụ. Trong bối cảnh Việt Nam có hàng trăm cơ sở đào tạo với chất lượng chưa đồng đều, người sử dụng dịch vụ rất khó phân biệt trình độ chuyên môn của đội ngũ cung ứng. Để giải quyết bài toán này, các đại biểu kiến nghị Nhà nước cần trao quyền và tăng cường vai trò của các tổ chức nghề nghiệp. Các hiệp hội sẽ đảm nhận việc bồi dưỡng chuyên môn thường xuyên, xây dựng chuẩn mực đạo đức, công khai danh sách hội viên đạt tiêu chuẩn chất lượng và tham gia vào quá trình đánh giá năng lực tự nguyện. Đây sẽ là bộ lọc tự nhiên giúp thị trường tự điều tiết, vừa giảm nhẹ áp lực cho bộ máy quản lý nhà nước, vừa bảo vệ quyền và lợi ích hợp pháp của công chúng cùng các bên liên quan.
Phát biểu kết luận tọa đàm, Phó Chủ nhiệm Ủy ban Kinh tế và Tài chính Phạm Thúy Chinh ghi nhận và đánh giá cao các ý kiến tâm huyết, trách nhiệm và sắc bén của các đại biểu. Quan điểm xuyên suốt là hoàn toàn thống nhất với mục tiêu sửa đổi Luật nhằm giảm thiểu rào cản, tạo điều kiện thuận lợi cho doanh nghiệp gia nhập thị trường. Tuy nhiên, các đại biểu phản biện cần phân định rõ ràng giữa quy định quản lý ngành nghề, điều kiện gia nhập thị trường với các tiêu chuẩn kỹ thuật thực hiện dịch vụ, cơ chế giám sát và trách nhiệm pháp lý sau khi gia nhập.
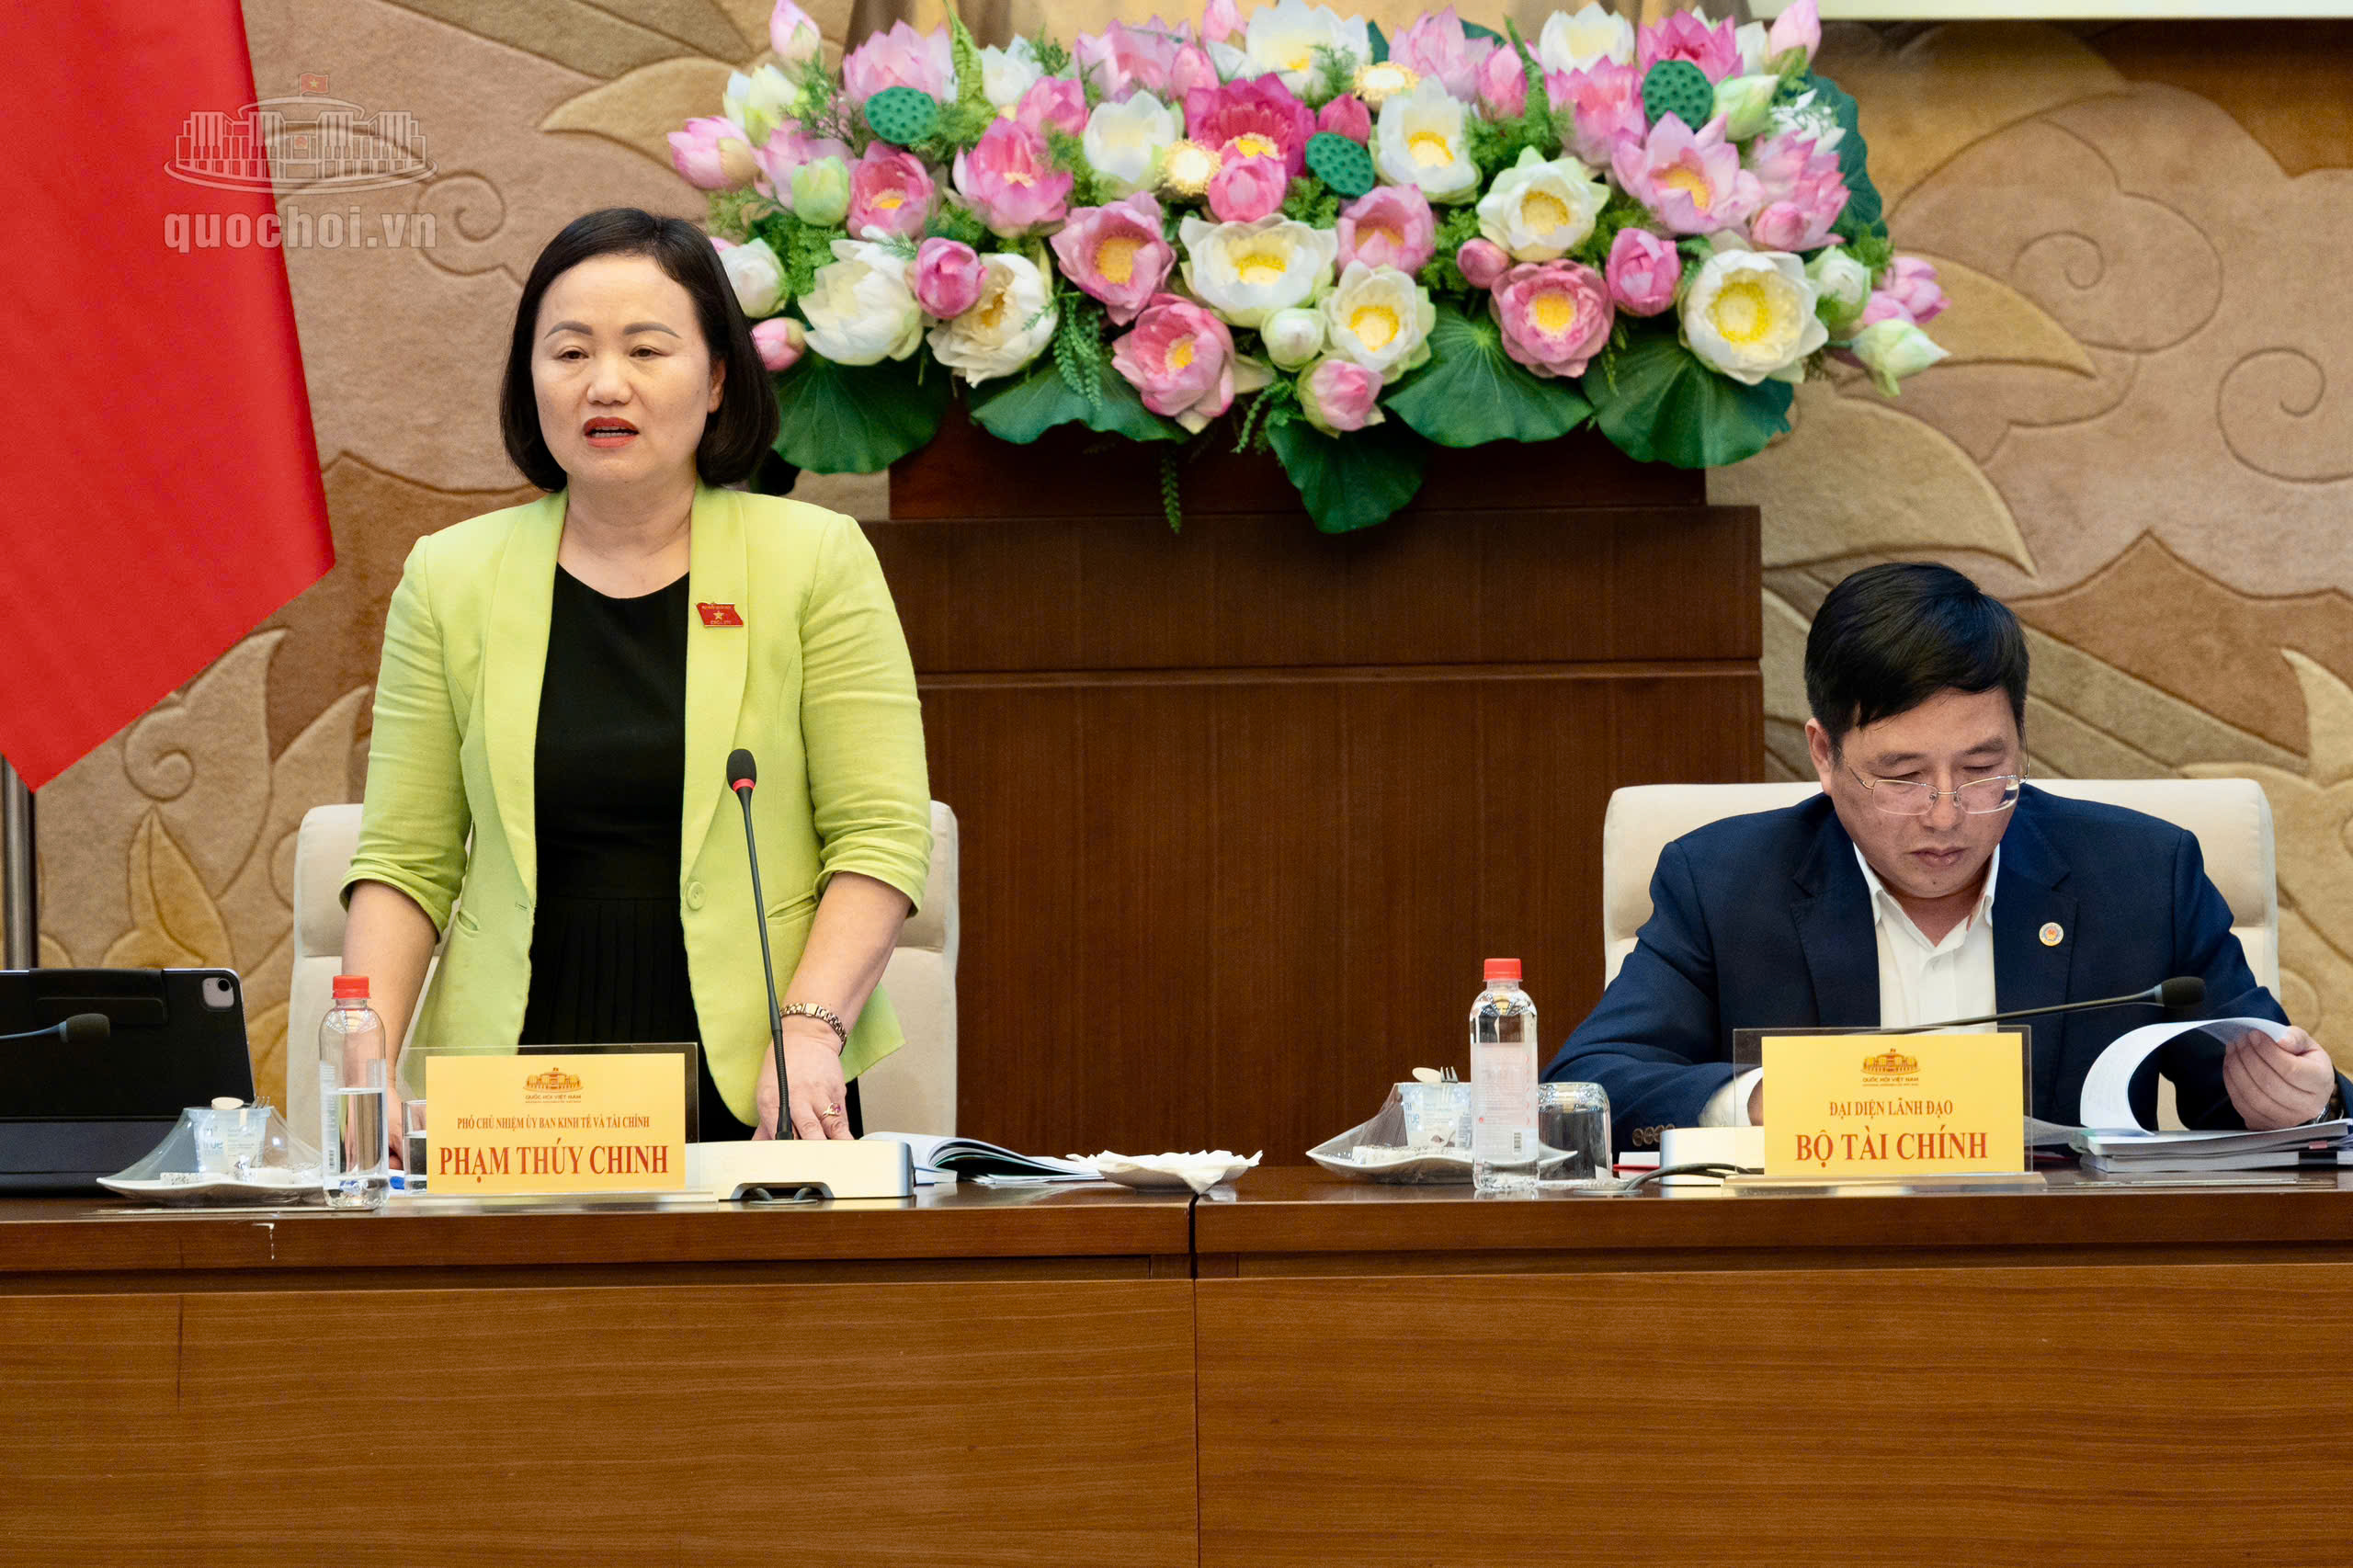
Việc bãi bỏ các giấy phép hoặc điều kiện kinh doanh không cần thiết là phù hợp với xu thế, nhưng phải được cân nhắc thận trọng. Tuyệt đối không thể đồng thời loại bỏ các tiêu chuẩn năng lực chuyên môn, cơ chế nhận diện chủ thể và kiểm soát chất lượng khi chưa có công cụ thay thế khả thi và hữu hiệu.
Thường trực Ủy ban Kinh tế và Tài chính sẽ phối hợp chặt chẽ với cơ quan soạn thảo để tổng hợp, tiếp thu tối đa các đề xuất, hoàn thiện báo cáo thẩm tra trình Quốc hội tại kỳ họp tới, đảm bảo dự thảo Luật vừa đáp ứng yêu cầu cải cách hành chính, vừa nâng cao chất lượng quản trị tài chính quốc gia trong kỷ nguyên số.
Hà Lan, Nguyễn Hùng